Charge concentrée sur la période fiscale
Les exercices clos au 31 décembre imposent d'établir les comptes annuels et les liasses dans une fenêtre courte, pendant laquelle le cabinet ne prend aucune décision d'équipement.
Démarchez les cabinets comptables de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 6 998 emails pour 39 990 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 69.20Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 69.20Z — Activités comptables.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des cabinets comptables de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
Vendre à ces cabinets suppose d'accepter deux contraintes que les autres professions du conseil connaissent peu : un calendrier fiscal qui bloque la moitié de l'année et une déontologie qui encadre ce que le cabinet peut accepter d'un fournisseur.
Les exercices clos au 31 décembre imposent d'établir les comptes annuels et les liasses dans une fenêtre courte, pendant laquelle le cabinet ne prend aucune décision d'équipement.
Le cabinet tourne avec des collaborateurs porteurs de portefeuilles de dossiers ; un départ non remplacé désorganise la production bien plus qu'une hausse d'honoraires.
La reconnaissance de pièces et les connexions bancaires ont vidé une partie du travail de saisie, ce qui déplace la discussion vers la révision et les missions de conseil.
L'inscription au tableau de l'Ordre interdit certaines rémunérations d'apport d'affaires et impose la confidentialité des données clients, ce qui filtre les offres de partenariat.
Le fichier cabinets comptables sert des besoins commerciaux précis :
Vous vendez un moteur de production, un module de paie, un portail client ou une brique de révision, en concurrence directe avec les suites déjà installées dans le cabinet.
Vous proposez la collecte automatique des factures, la reconnaissance de caractères, la connexion bancaire et l'archivage à valeur probante des justificatifs clients.
Vous couvrez l'obligation de formation continue des experts-comptables et la montée en compétence des collaborateurs sur la paie, la fiscalité ou les normes comptables.
Vous placez la responsabilité civile professionnelle obligatoire, la protection juridique du cabinet et les contrats de prévoyance des associés et des salariés.
Vous présentez des collaborateurs comptables, des responsables de portefeuille et des gestionnaires de paie, sur un marché où les candidats sont rares.
Vous vendez l'infogérance, la sauvegarde, l'hébergement des applications métier et la sécurisation d'un système contenant des données fiscales et sociales.
Les dépenses d'un cabinet se répartissent entre l'outil de production, la documentation, les hommes et la conformité :
Sous un même code d'activité cohabitent des structures dont le mode de décision et les besoins n'ont presque rien en commun.
Un email arrive dans une boîte déjà saturée de pièces clients, de relances d'administrations et de notifications d'outils métier. L'associé le lit tôt le matin ou tard le soir, entre deux rendez-vous bilan, et trie en quelques secondes ce qui relève d'une vraie question d'organisation :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
La domination des exercices clos au 31 décembre concentre l'établissement des comptes et le dépôt des liasses sur le premier semestre, avec une décrue après les échéances de printemps. Août est mort côté production comme côté décision, et l'automne redevient la saison des arbitrages internes et des projets d'équipement.
Entre janvier et mai, le cabinet arbitre sa charge de travail heure par heure et repousse toute démarche qui suppose une réunion ou un test d'outil.
Le contrôle légal des comptes obéit à d'autres normes et à d'autres outils ; parler audit à un cabinet d'expertise pure décrédibilise le message.
Changer de moteur de production suppose de reprendre des dossiers entiers et de reformer les collaborateurs : une offre qui ignore ce point n'est pas crédible.
Dans une profession où l'inscription au tableau est nominative, un envoi sans nom de destinataire ni référence au cabinet passe pour une sollicitation de masse.
Cabinets comptables : 39 990 entreprises actives et diffusibles en France. Ce métier se situe au 75ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Juridique & conseil.
L'implantation est concentrée : Paris regroupe 13,4 % du total national, soit 5 353 entreprises. Avec les Bouches-du-Rhône et le Rhône, les trois premiers départements réunissent 22,3 % des entreprises du métier.
Rapporté à la taille du tissu local, les Hauts-de-Seine se détache : le métier y est 1,7 fois plus présent que la moyenne nationale, avec 1 643 entreprises. Viennent ensuite Paris (1,6 ×) et le Rhône (1,4 ×).
Le métier est nettement plus employeur que la moyenne : 39,1 % des établissements comptent au moins un salarié, contre 16,3 % tous métiers confondus. 382 structures emploient 50 salariés ou plus.
3 425 entreprises ont moins d'un an, soit 8,6 % du total. 25,9 % ont moins de trois ans.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
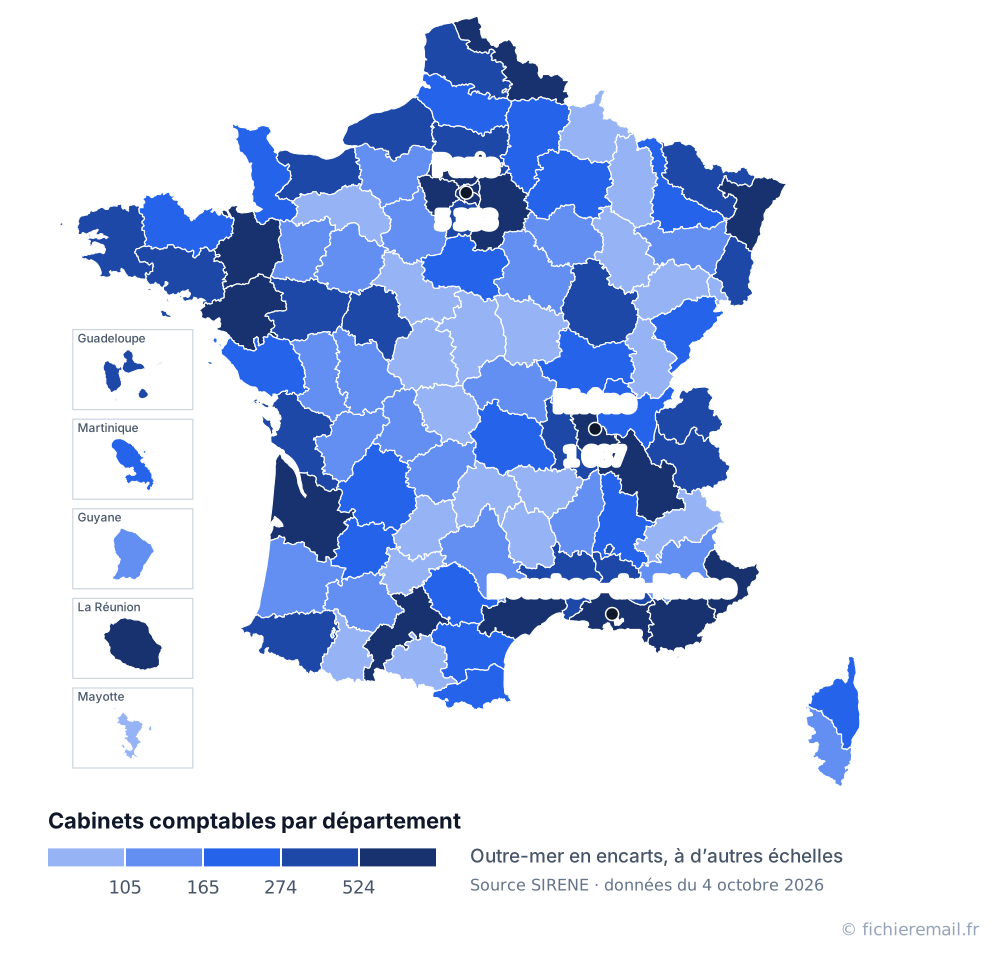
Seulement certains départements ? Cochez-les : le fichier des cabinets comptables de ces départements se compose sur mesure.
Composer le fichier des cabinets comptables de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
Ces structures tiennent la comptabilité de leurs clients, établissent les comptes annuels et les déclarations fiscales, et assurent souvent la paie et les déclarations sociales. Le travail s'organise par portefeuilles : chaque collaborateur suit un ensemble de dossiers, de la collecte des pièces à la présentation du bilan par l'associé. Le titre d'expert-comptable est protégé et son exercice suppose une inscription au tableau de l'Ordre.
Autour du cœur comptable gravitent des missions connexes : juridique annuel des sociétés, accompagnement à la création, évaluation, gestion sociale, parfois commissariat aux comptes exercé dans une structure distincte. Les cabinets travaillent en relation constante avec les avocats d'affaires, les notaires, les banques et les organismes sociaux. Cette proximité fait de l'expert-comptable un prescripteur écouté des dirigeants de TPE.
Le secteur est très majoritairement composé de petites structures, du professionnel isolé au cabinet de quelques dizaines de personnes, à côté de réseaux régionaux et nationaux en croissance externe. Dans les petites structures, l'associé décide seul et vite, mais rarement pendant la saison des bilans. Dans les groupes, l'achat logiciel remonte à une direction technique ou informatique dont le nom ne figure pas dans le répertoire.
La généralisation des factures électroniques entre entreprises rebat les cartes de la collecte des pièces et pousse les cabinets à choisir une plateforme et à équiper leurs clients.
La saisie automatisée libère du temps que les cabinets cherchent à vendre en tableaux de bord, prévisionnels et accompagnement de gestion, avec les outils qui vont avec.
Rachats de petites structures par des groupes régionaux ou des acteurs financés, ce qui centralise les achats et allonge les cycles de décision.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, en B2B, sur la base de l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre soit en rapport avec la profession du destinataire. Un logiciel de révision, une base documentaire fiscale, une formation validant l'obligation de formation continue ou une assurance responsabilité civile professionnelle entrent clairement dans ce cadre. Chaque message doit comporter un lien de désinscription fonctionnel et l'identité complète de l'expéditeur. Toute demande de suppression doit être traitée immédiatement : la profession est attentive au traitement des données et le fait savoir.
Le répertoire SIRENE fournit l'identité, le SIRET, l'adresse et le code d'activité 69.20Z, mais il ne contient pas les emails. Il faut les reconstituer depuis les sites des cabinets, où figure souvent une adresse générique de contact plutôt que celle d'un associé. La difficulté est double : beaucoup de petits cabinets n'ont pas de site, et les structures rachetées par un réseau basculent sur un nom de domaine de groupe, ce qui périme l'ancienne adresse. Une vérification technique de délivrabilité avant envoi reste indispensable.
De septembre à novembre, et dans une moindre mesure en juin après les dépôts de printemps. Entre janvier et mai, les équipes sont absorbées par les arrêtés de comptes et les liasses des exercices clos au 31 décembre, et aucun projet n'est instruit. Août est inutile. Dans la semaine, visez le début de matinée du mardi au jeudi, avant les rendez-vous clients ; évitez les jours d'échéances déclaratives de milieu de mois, où le pôle social et la TVA mobilisent tout le cabinet.
Un message court qui parle d'organisation de la production, pas de technique comptable : temps passé par dossier, récupération des pièces chez les clients, préparation de la révision, gestion des échéances. Nommez le profil visé, associé, responsable de portefeuille ou gestionnaire de paie, car leurs préoccupations diffèrent. Citez le contexte réel du cabinet, par exemple la préparation à la facturation électronique ou le remplacement d'un collaborateur. Évitez tout ce qui ressemble à un partage d'honoraires ou à une commission sur apport de clients.
Commencez par la géographie : la clientèle d'un cabinet est presque toujours locale, et un argument sur le tissu agricole, artisanal ou médical d'un département porte mieux qu'un discours national. Distinguez ensuite les structures disposant d'un site web et d'outils détectés, signe d'un cabinet déjà engagé dans la dématérialisation, de celles sans présence en ligne. Le nom du dirigeant, quand le registre le publie, permet un envoi nominatif. Enfin, isolez les établissements secondaires, qui relèvent d'un réseau dont la décision d'achat est centralisée.
Personne ne peut l'annoncer à l'avance : il dépend de votre offre, de votre notoriété dans la profession et surtout de la date d'envoi, tant l'écart est fort entre mars et octobre. L'indicateur à suivre ici n'est pas le clic mais le nombre de demandes de démonstration ou de rendez-vous obtenues, car un cabinet qui s'intéresse à un outil de production veut le voir tourner sur ses dossiers. Mesurez aussi le délai de réponse : dans cette profession, un retour peut arriver plusieurs semaines après, une fois la période fiscale passée.
L'email d'abord. Le standard d'un cabinet filtre les appels commerciaux, et les collaborateurs sont en rendez-vous bilan ou en production une bonne partie de la journée. Le fichier fournit le téléphone publié par l'entreprise, sans distinction entre ligne fixe et mobile : dans cette profession, il s'agit le plus souvent du numéro d'accueil du cabinet. Réservez l'appel à la relance d'un contact ayant déjà manifesté un intérêt, en visant le début de matinée hors période de dépôt.
Les déclinaisons du fichier cabinets comptables selon la zone géographique.
Autres fichiers du secteur Juridique & conseil.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus