Un agrément qui conditionne tout
Exploiter une plateforme, compenser ou conserver des titres suppose un agrément et une tutelle permanente : toute évolution technique touchant les règles de marché doit être documentée pour le régulateur.
Démarchez les gestionnaires de marchés financiers de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 25 emails pour 143 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 66.11Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 66.11Z — Administration de marchés financiers.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des gestionnaires de marchés financiers de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
Vendre à ces structures tient moins au produit qu'à la capacité à passer une due diligence de fournisseur d'infrastructure de marché, contrainte qu'ignorent les autres acteurs financiers.
Exploiter une plateforme, compenser ou conserver des titres suppose un agrément et une tutelle permanente : toute évolution technique touchant les règles de marché doit être documentée pour le régulateur.
Un incident pendant les heures de cotation devient public et fait l'objet d'un signalement : les changements sont gelés en période sensible et testés en environnement de recette.
Depuis DORA, un fournisseur informatique jugé critique entre dans un registre, accepte des clauses de réversibilité et des droits d'audit sur site.
La population tient en quelques dizaines d'entités, souvent filiales de groupes paneuropéens : la prospection de masse n'a pas de sens, le suivi nominatif oui.
Le fichier gestionnaires de marchés financiers sert des besoins commerciaux précis :
Vend des outils de détection de manipulation de cours et d'opérations d'initiés, de rejeu des carnets d'ordres et de gestion des déclarations d'opérations suspectes.
Propose des baies de colocation proches du moteur d'appariement, des liens dédiés vers les membres et de l'horodatage synchronisé.
Vend des flux de cotation, des référentiels instruments, des identifiants ISIN et LEI et des services de transmission du reporting post-négociation.
Accompagne les dossiers d'agrément et d'extension, la réécriture des règles de marché et la préparation des contrôles menés par l'autorité de tutelle.
Réalise tests d'intrusion, exercices de bascule sur site de secours et mise en conformité documentaire avec les exigences de résilience opérationnelle.
Forme les équipes à la compensation, aux dérivés et à la conformité, et prépare les collaborateurs concernés à la certification professionnelle AMF.
Les dépenses de ces structures se concentrent sur l'infrastructure de négociation et son encadrement, autour de sept postes :
Sous un même code se rangent des infrastructures dont les logiques d'achat n'ont presque rien en commun.
Vos destinataires travaillent au rythme de la séance : pré-ouverture surveillée, flux continu, fixing de clôture, puis contrôles de fin de journée. L'email est lu entre deux points de contrôle, sur un poste fixe, et souvent transféré à un responsable conformité ou achats avant toute réponse :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
Les échéances trimestrielles de dérivés et les journées d'expiration concentrent la charge en mars, juin et septembre ; la rentrée et l'automne portent la préparation budgétaire, tandis que l'été et la fin décembre combinent congés et gel des mises en production.
Ces structures n'ont ni clientèle de particuliers ni portefeuille pour compte propre : un discours sur la conquête commerciale ou le risque de crédit tombe à côté.
Toute modification touchant la chaîne de négociation passe par une recette, une fenêtre de mise en production et parfois une information au régulateur.
Un prestataire informatique doit accepter droits d'audit, plan de sortie et documentation de continuité ; sans cela, l'échange s'arrête au service achats.
Ces entités sont des sociétés : le fichier ne livre pas de nom de dirigeant, l'entrée se fait par une adresse de service ou une fonction identifiée.
Gestionnaires de marchés financiers : 143 entreprises actives et diffusibles en France. Ce métier se situe au 642ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
L'implantation est concentrée : Paris regroupe 26,6 % du total national, soit 38 entreprises. Avec les Bouches-du-Rhône et les Hauts-de-Seine, les trois premiers départements réunissent 42 % des entreprises du métier.
Rapporté à la taille du tissu local, le métier est particulièrement implanté à Paris : 3,4 fois plus qu'en moyenne nationale, avec 38 entreprises.
Le métier est très majoritairement exercé sans salarié : 9,1 % des établissements seulement en emploient, contre 16,3 % tous métiers confondus. 4 structures emploient 50 salariés ou plus.
Le tissu est stable : 0,7 % des entreprises seulement ont moins d'un an. 7 % ont moins de trois ans. À l'autre bout, 69,2 % dépassent dix ans d'existence.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
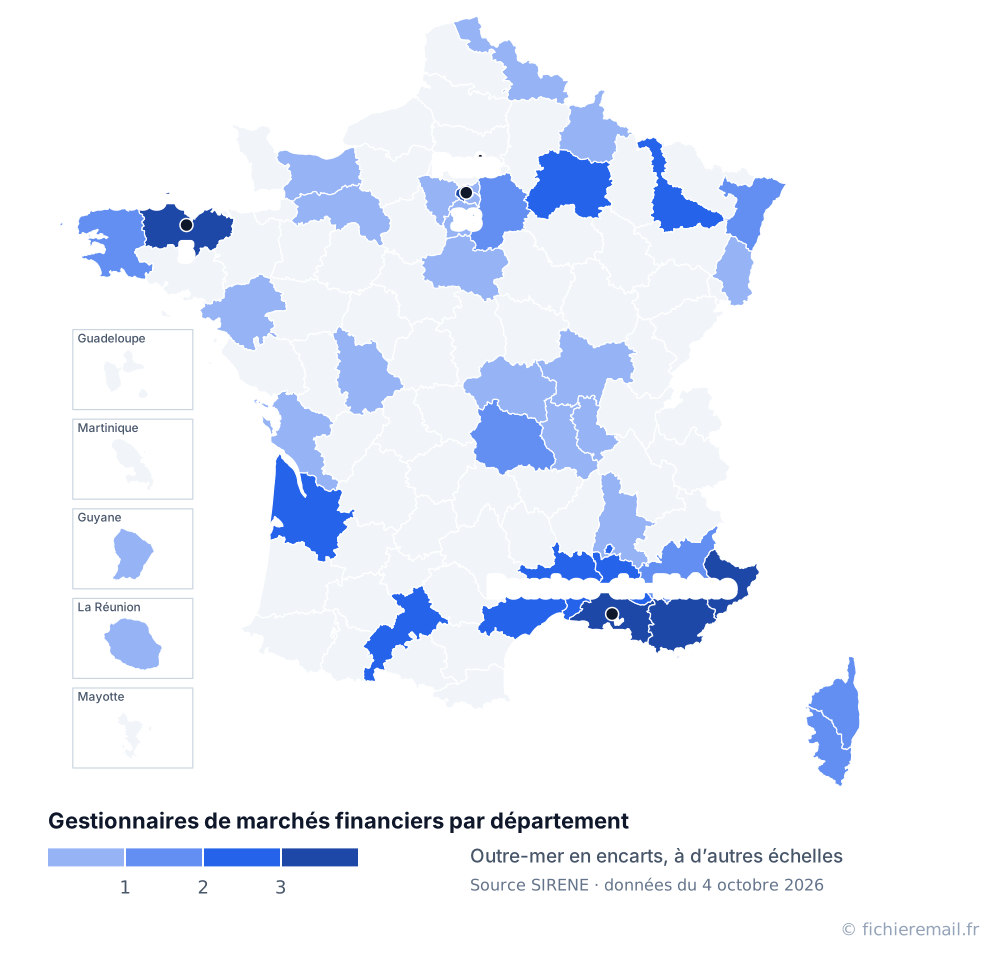
Seulement certains départements ? Cochez-les : le fichier des gestionnaires de marchés financiers de ces départements se compose sur mesure.
Composer le fichier des gestionnaires de marchés financiers de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
Ce code couvre les structures qui exploitent l'infrastructure sur laquelle s'échangent titres, dérivés et matières premières : entreprises de marché, systèmes multilatéraux de négociation, chambres de compensation et dépositaires centraux. Elles n'investissent pas pour compte propre ; elles organisent la rencontre des ordres, sécurisent le dénouement et diffusent les cours. Leurs recettes viennent des frais de transaction, des cotisations des membres, de l'admission à la cote et de la vente de données.
L'activité est capitalistique et très concentrée. Les entités françaises appartiennent souvent à des groupes européens dont les fonctions techniques sont réparties entre plusieurs places, ce qui déplace une partie des décisions hors de France. Leurs contreparties quotidiennes sont les prestataires de services d'investissement, les banques conservatrices, les courtiers membres et l'autorité de tutelle.
Les effectifs se répartissent entre exploitation des systèmes, surveillance des transactions, risques et affaires juridiques ; les fonctions commerciales y sont minoritaires. Pour un fournisseur, cela signifie peu de comptes, des cycles longs, un référencement préalable et une décision collégiale. En contrepartie, les contrats signés sont pluriannuels et rarement remis en cause à court terme.
Le cadre DORA impose un recensement des dépendances informatiques et des tests réguliers, ce qui déplace les budgets vers l'audit technique et les plans de sortie.
Le passage vers un dénouement plus court en Europe oblige à automatiser l'appariement post-négociation et à revoir les outils de gestion des suspens.
La fragmentation entre marchés réglementés et systèmes alternatifs entretient la demande d'outils de consolidation des données et de mesure de la qualité d'exécution.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, en B2B, sur la base de l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre ait un rapport direct avec l'activité du destinataire et que chaque envoi comporte un lien de désinscription fonctionnel. Un outil de surveillance des abus de marché, une prestation de colocation ou un accompagnement d'agrément entrent clairement dans ce cadre. Ces entités étant elles-mêmes sous contrôle permanent, elles regardent la conformité de vos propres pratiques : identité de l'expéditeur, finalité, traitement d'une demande de suppression.
Le répertoire SIRENE fournit la raison sociale, le SIRET, le code 66.11Z et l'adresse, mais pratiquement jamais l'email. Les adresses publiées par ces structures sont des boîtes de service — relations membres, admissions, sécurité — et les équipes opérationnelles n'exposent pas leurs adresses nominatives. S'ajoutent des domaines partagés avec la maison mère européenne et des passerelles de filtrage strictes, qui rendent la vérification indispensable. Notre fichier livre l'email avec son résultat de vérification, le téléphone et le site quand ils sont publiés, ainsi que le nom et la qualité du dirigeant quand le registre les indique.
Le milieu de matinée, entre 10h et 11h30, du mardi au jeudi : la pré-ouverture et les contrôles de début de séance sont passés, la charge de fin de journée n'a pas commencé. Évitez la dernière heure avant le fixing de clôture et les journées d'expiration trimestrielle de mars, juin, septembre et décembre. Évitez aussi la fin décembre, où les mises en production sont gelées, et le cœur de l'été. La rentrée et l'automne, période de préparation budgétaire, sont les moments les plus utiles pour ouvrir un sujet d'investissement.
Un message court, rattaché à une obligation précise : détection des abus de marché, exigences de résilience numérique, discipline de règlement, traçabilité horodatée. Nommez la fonction visée plutôt que la direction générale, et indiquez tout de suite comment la solution se teste hors heures de cotation, dans un environnement de recette. Citer des infrastructures de marché déjà clientes vaut plus qu'un argumentaire produit. Évitez toute promesse de gain commercial : ces structures n'achètent pas de la croissance, elles achètent de la fiabilité et de la conformité démontrable.
Le premier découpage est fonctionnel : exploitants de plateformes de négociation, chambres de compensation, dépositaires centraux, systèmes alternatifs. Leurs interlocuteurs et leurs cycles de décision n'ont rien de comparable. Ajoutez la localisation, car ces entités se concentrent sur quelques sites franciliens, et l'appartenance visible à un groupe européen, qui indique où se prendra la décision. Les technologies détectées sur le site et les réseaux sociaux présents aident enfin à distinguer une structure installée d'une plateforme récente encore en phase de construction.
Aucun fournisseur sérieux ne peut l'annoncer à l'avance : la population est trop étroite pour qu'une moyenne statistique ait un sens, et tout dépend du sujet abordé et du moment du cycle budgétaire. Sur ce métier, l'indicateur utile n'est pas le taux mais le nombre de conversations réellement engagées avec les fonctions risques, conformité ou exploitation. Surveillez également la délivrabilité et les rebonds : les passerelles de messagerie de ces entités filtrent fortement, et un domaine expéditeur mal configuré ne franchit pas la première barrière.
L'email en premier : il laisse une trace que le destinataire peut transférer à la conformité ou aux achats, étape obligatoire dans ces organisations. Le fichier fournit le numéro publié quand il existe, sans distinction entre ligne fixe et mobile ; il s'agit le plus souvent d'un standard institutionnel ou d'une ligne de service. L'appel devient utile après un premier email, sur un point précis et hors des périodes de forte charge de séance. Une relance écrite au moment de la construction budgétaire reste généralement plus efficace qu'un appel à froid.
Les déclinaisons du fichier gestionnaires de marchés financiers selon la zone géographique.
Autres fichiers du secteur Finance & assurance.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus