Fichier email des auxiliaires de services financiers hors assurance et caisses de retraite : 3 579 emails vérifiés
Démarchez les auxiliaires de services financiers hors assurance et caisses de retraite de France. Emails vérifiés à la livraison,
payé une fois, à vous pour toujours.
Emails
3 579
Téléphones
3 221
Dirigeants
3 579
Entreprises couvertes
20 453
Code NAF
6619B
Rang national
114ᵉ sur 737
Pourquoi 3 579 emails pour 20 453 entreprises ? Toutes ne publient pas d'adresse :
le fichier ne compte que celles que nous trouvons et vérifions.
Recevez un échantillon gratuit de ce fichier par email
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une.
Il arrive à d'ici quelques minutes, vérifiez vos spams.
Que contient le fichier email des auxiliaires de services financiers hors assurance et caisses de retraite ?
Chaque ligne correspond à une entreprise active sous le code NAF
66.19B, avec les champs suivants :
Raison sociale et SIRET
Nom et qualité du dirigeant, quand le registre les donne
Métier et activité précise de chaque établissement : spécialité médicale, catégorie de sa fiche Google ou libellé NAF
Code NAF
Adresse, code postal et commune
Email, avec son résultat de vérification
Téléphone et site web, quand ils sont publiés
Réseaux sociaux de l'entreprise
Outils du site : CMS, e-commerce, réservation, paiement
Régies publicitaires et outils de mesure du site
Procédure collective en cours (redressement, sauvegarde), d’après le BODACC
Chiffre d'affaires, résultat net et année des derniers comptes, quand ils sont publiés
Note de santé financière de A à G, comparée aux sociétés du même secteur
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo,
Mailchimp, HubSpot et tout CRM courant.
Les auxiliaires de services financiers hors assurance et caisses de retraite en France : 20 453 entreprises
Données consolidées à partir du répertoire SIRENE, code NAF
66.19B — Autres activités auxiliaires de services financiers, hors assurance et caisses de retraite, n.c.a..
Répartition par taille
10 à 49 salariés1 %
1 à 9 salariés12 %
250 salariés et plus0 %
50 à 249 salariés0 %
sans salarié ou non renseigné87 %
Top villes
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Les entreprises disparues depuis ne sont plus au répertoire : plus
l'année est ancienne, plus le chiffre en est minoré.
Enjeux sectoriels
Enjeux du secteur du courtage et le conseil financier
Ici on ne vend pas à des banquiers salariés mais à des intermédiaires immatriculés, rémunérés à la commission et contrôlés sur la forme de leur conseil.
Immatriculation ORIAS à renouveler
Le maintien au registre suppose chaque année honorabilité, capacité professionnelle, RC professionnelle et garantie financière en cas de maniement de fonds ; c'est le calendrier qui cadence leurs achats de conformité.
Rémunération dépendante du prêteur
La commission est versée par la banque ou la plateforme partenaire, souvent après déblocage des fonds, ce qui crée des décalages de trésorerie et un besoin de suivi des commissions dues.
Traçabilité du devoir de conseil
Document d'entrée en relation, lettre de mission, justification du choix de l'offre : tout doit être archivé et opposable en cas de contrôle ACPR ou AMF.
Renouvellement permanent des dossiers
Un crédit signé ne se rachète pas avant des années, donc le flux de prospects doit être reconstitué en continu, par apporteurs, comparateurs ou référencement.
Qui achète le fichier email des auxiliaires de services financiers hors assurance et caisses de retraite ?
Le fichier auxiliaires de services financiers hors assurance et caisses de retraite sert des besoins commerciaux précis :
Vous êtes éditeur de logiciel de courtage ?
Vous vendez un CRM de gestion de dossiers de prêt, un comparateur de barèmes bancaires ou un module de suivi des commissions et des mandats.
Vous êtes organisme de formation certifié Qualiopi ?
Vous proposez la capacité professionnelle IOBSP, la formation continue annuelle des intermédiaires et les modules LCB-FT et devoir de conseil.
Vous êtes courtier ou assureur en RC professionnelle ?
Vous couvrez la responsabilité civile professionnelle et la garantie financière exigées pour l'inscription et le maintien au registre unique.
Vous êtes fournisseur de solutions KYC et signature ?
Vous vendez la vérification d'identité, la collecte de pièces justificatives, l'agrégation de comptes en DSP2 et la signature électronique des mandats.
Vous êtes vendeur de leads financiers ?
Vous fournissez des demandes de crédit immobilier, de regroupement de prêts ou de placement, avec traçabilité du consentement du particulier.
Vous êtes cabinet de conformité et d'audit ?
Vous accompagnez la cartographie des risques blanchiment, la rédaction des procédures internes et la préparation aux contrôles du régulateur.
Besoins d'achat
Ce que les auxiliaires de services financiers hors assurance et caisses de retraite achètent
Les dépenses de ces intermédiaires se concentrent sur sept postes :
01
Logiciel de gestion de dossiers
Suivi du dossier de la simulation à l'offre de prêt, pilotage des pièces manquantes et relance des partenaires bancaires, souvent chez des éditeurs spécialisés courtage.
02
Conformité et assurances obligatoires
RC professionnelle, garantie financière, cotisation au registre et adhésion à une association professionnelle pour ceux qui exercent le conseil en investissements financiers.
03
Formation réglementaire
Capacité professionnelle à l'entrée, puis formation continue annuelle des dirigeants, salariés et mandataires, généralement achetée en distanciel et mutualisée dans les réseaux.
04
Acquisition de clientèle
Achat de leads, référencement local, présence sur les comparateurs et commissions reversées aux apporteurs d'affaires, agents immobiliers ou promoteurs en tête.
05
Outils d'identification et de signature
Contrôle d'identité à distance, coffre-fort de pièces, agrégation de comptes bancaires et signature électronique des mandats de recherche de financement.
06
Back-office externalisé
Montage de dossiers sous-traité, saisie et vérification des pièces, plus la comptabilité qui doit rapprocher des commissions encaissées avec retard.
07
Bureau et image professionnelle
Local de réception en centre-ville ou en galerie commerciale, enseigne du réseau et supports de rendez-vous, un point sensible pour ceux qui reçoivent des emprunteurs.
Segmentation
Les 4 profils d’auxiliaires de services financiers hors assurance et caisses de retraite
Sous le même code d'activité cohabitent des métiers dont la rémunération et le cycle commercial n'ont rien de commun.
Courtier en crédit immobilier
Rémunération
Honoraires et commission bancaire
Immatriculation
IOBSP, niveau I
Relation client
Ponctuelle, liée au projet
Dépendance
Conventions avec les banques
Conseiller en gestion de patrimoine
Rémunération
Frais d'entrée et encours
Immatriculation
CIF et association agréée
Relation client
Suivi annuel durable
Dépendance
Plateformes et sociétés de gestion
Courtier en regroupement de crédits
Rémunération
Commission à la signature
Immatriculation
IOBSP, mandat exclusif fréquent
Relation client
Dossier unique, peu de retour
Dépendance
Quelques prêteurs spécialisés
Intermédiaire en financement d'entreprise
Rémunération
Success fee sur l'opération
Immatriculation
Variable selon les opérations
Relation client
Dossiers longs et espacés
Dépendance
Réseau bancaire local
Comment prospecter les auxiliaires de services financiers hors assurance et caisses de retraite efficacement ?
Leur journée alterne rendez-vous d'emprunteurs, relances d'analystes bancaires et courses contre des dates butoir : compromis de vente, expiration d'une offre, fin d'exercice fiscal. L'email est lu entre deux dossiers, et trié selon qu'il parle de délai ou pas :
01
Parler délai de montage, pas fonctionnalité
Ce qui les tient, c'est le temps entre la demande du client et l'accord de la banque ; une offre qui réduit les allers-retours de pièces se lit.
02
Nommer leur statut exact
Écrire IOBSP ou conseiller en investissements financiers plutôt que « courtier » montre qu'on ne les confond pas avec l'intermédiation en assurance.
03
Distinguer indépendants et réseaux
Un mandataire de franchise n'achète ni son logiciel ni sa formation : ces décisions se prennent au siège, le message doit viser le bon niveau.
04
S'appuyer sur l'échéance d'immatriculation
Le renouvellement au registre et la formation continue annuelle créent une fenêtre naturelle pour proposer assurance, formation ou audit de procédures.
Quand prospecter les auxiliaires de services financiers hors assurance et caisses de retraite ?
J
F
M
A
M
J
J
A
S
O
N
D
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) :
appréciation de l'intensité d'activité du métier, pas une mesure.
L'activité suit le marché immobilier, avec des compromis signés au printemps et à la rentrée qui se transforment en dossiers de prêt dans la foulée ; décembre concentre les arbitrages patrimoniaux et les versements avant clôture fiscale, tandis qu'août arrête à la fois les vendeurs, les emprunteurs et les services bancaires.
En fin de journée ou en début de semaine
Les rendez-vous emprunteurs occupent les fins d'après-midi et les samedis matin chez beaucoup d'entre eux ; le lundi matin, consacré au point sur les dossiers en cours, reste plus propice que le vendredi.
Erreurs fréquentes
Erreurs à éviter en prospectant les auxiliaires de services financiers hors assurance et caisses de retraite
Les confondre avec des assureurs
Le courtage en assurance relève d'un autre code d'activité et d'autres obligations ; un message calibré pour la distribution d'assurance est identifié comme hors sujet dès la première ligne.
Ignorer qui paie la commission
Proposer une facturation liée au volume de clients sans comprendre que l'encaissement intervient après déblocage des fonds fait buter la discussion sur la trésorerie.
Vendre des leads sans traçabilité
Un intermédiaire contrôlé doit justifier l'origine du contact et le consentement du particulier ; une base sans preuve de collecte est un risque, pas une opportunité.
Traiter tous les inscrits pareil
Un conseiller en gestion de patrimoine suit ses clients pendant des années, un courtier en rachat de crédits ne les revoit presque jamais : leurs besoins d'outils divergent.
Le marché des auxiliaires de services financiers hors assurance et caisses de retraite en France
Auxiliaires de services financiers hors assurance et caisses de retraite : 20 453 entreprises actives et diffusibles en France. Ce métier se situe au 114ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
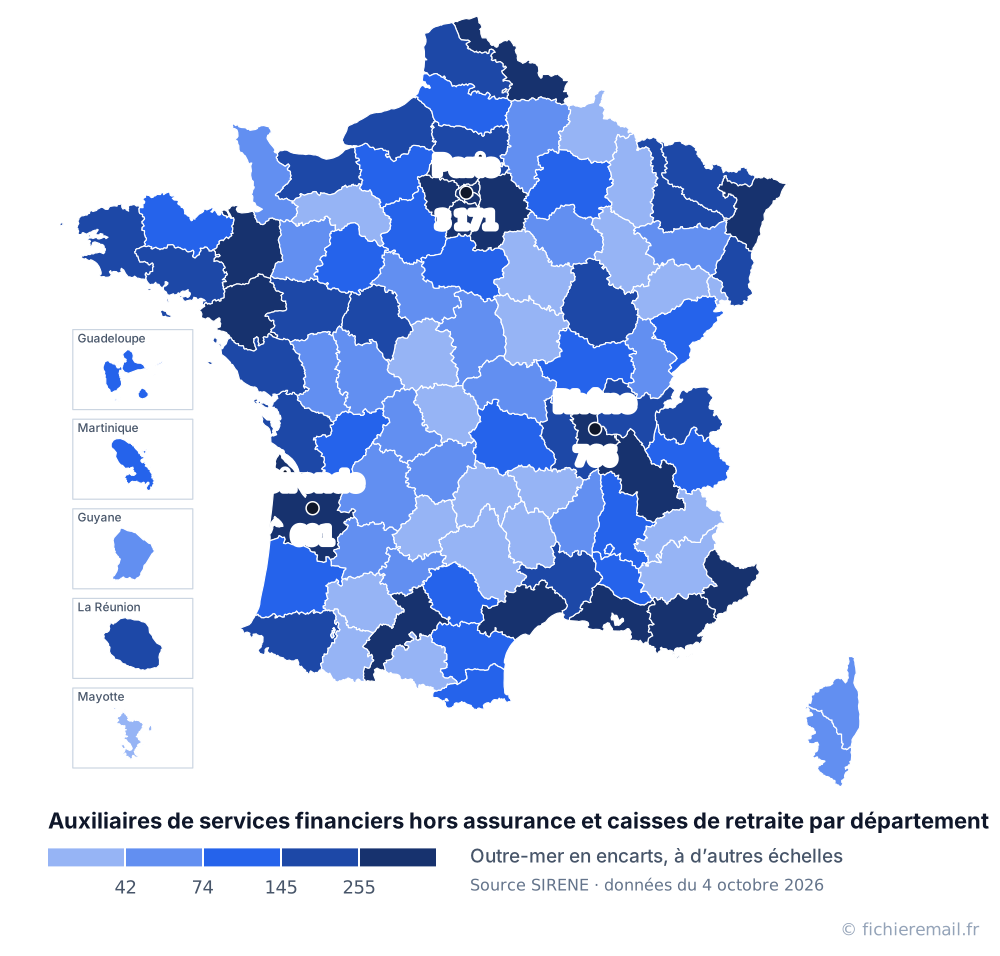
L'implantation est concentrée : Paris regroupe 15,5 % du total national, soit 3 171 entreprises. Avec les Hauts-de-Seine et le Rhône, les trois premiers départements réunissent 23,8 % des entreprises du métier.
Rapporté à la taille du tissu local, les Hauts-de-Seine se détache : le métier y est 1,9 fois plus présent que la moyenne nationale, avec 940 entreprises. Viennent ensuite Paris (1,9 ×) et les Yvelines (1,7 ×).
12,8 % des établissements comptent au moins un salarié, un niveau proche de la moyenne tous métiers (16,3 %). 46 structures emploient 50 salariés ou plus.
2 438 entreprises ont moins d'un an, soit 11,9 % du total. 33,7 % ont moins de trois ans.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne
tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Répartition des auxiliaires de services financiers hors assurance et caisses de retraite par département
Chaque département renvoie vers son fichier, tous métiers confondus.
Les collectivités d'outre-mer sans code départemental ne figurent pas
dans ce classement.
Répartition des auxiliaires de services financiers hors assurance et caisses de retraite par département, outre-mer compris. Source : répertoire SIRENE.
Seulement certains départements ? Cochez-les : le fichier des auxiliaires de services financiers hors assurance et caisses de retraite de ces départements se compose sur mesure.
Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur
établi : c'est le moment où elle est la plus réceptive.
moins d'un an2 438
1 à 3 ans4 461
3 à 10 ans8 980
plus de 10 ans4 574
Comment fonctionne le courtage et le conseil financier
Ce code regroupe les intermédiaires qui se placent entre un client et un établissement financier sans être eux-mêmes banque : courtiers en crédit immobilier et en regroupement de prêts, conseillers en investissements financiers, conseillers en gestion de patrimoine, intermédiaires en financement participatif, apporteurs de financement aux entreprises. Leur activité consiste à qualifier un besoin, monter un dossier et le présenter à des partenaires avec lesquels ils ont signé une convention. Ils ne portent pas le risque de crédit et ne détiennent généralement pas les fonds.
La structure typique est petite : un dirigeant immatriculé, parfois quelques collaborateurs et des mandataires indépendants rattachés. Beaucoup exercent sous enseigne d'un réseau national qui fournit le logiciel, les accords bancaires et une partie des prospects, ce qui déplace la décision d'achat vers le siège. Les indépendants, à l'inverse, choisissent seuls leurs outils et arbitrent au coût.
Les métiers connexes sont nombreux et se recoupent : agents immobiliers apporteurs d'affaires, experts-comptables qui orientent les dirigeants, notaires, courtiers en assurance emprunteur souvent exercée en complément. Pour démarcher, il faut donc vérifier ce que recouvre réellement l'activité de chaque structure, car deux entreprises portant le même code peuvent vendre du crédit à un ménage ou structurer le financement d'une PME.
Tendances
Tendances du marché du courtage et le conseil financier
Dossier de prêt dématérialisé
Les banques imposent des dépôts numériques normés, ce qui pousse à s'équiper de collecte de pièces, de contrôle d'identité à distance et de signature électronique.
Pression sur les commissions
Les barèmes de rémunération versés par les prêteurs se resserrent, d'où une recherche de diversification vers l'assurance emprunteur, le placement ou les honoraires de conseil.
Contrôle accru des pratiques commerciales
Le régulateur s'intéresse à l'information précontractuelle et à la formalisation du conseil, ce qui ouvre un marché pour l'audit, les procédures écrites et l'archivage.
Réglementation
Certifications & réglementation
Immatriculation au registre de l'ORIAS
Obligatoire pour exercer comme intermédiaire en opérations de banque ou conseiller en investissements financiers, elle se renouvelle chaque année sur justificatifs d'assurance et de capacité.
Capacité professionnelle IOBSP
Le code monétaire et financier distingue plusieurs niveaux, atteints par diplôme, expérience professionnelle ou formation : un débouché direct pour les organismes de formation.
Adhésion à une association agréée par l'AMF
Les conseillers en investissements financiers doivent adhérer à une association professionnelle agréée qui contrôle leurs procédures et leur formation continue.
Obligations LCB-FT et déclaration TRACFIN
Ces intermédiaires sont assujettis à la lutte contre le blanchiment : classification des risques, vigilance sur le client et procédures écrites à tenir à jour.
Glossaire
Le vocabulaire du courtage et le conseil financier
IOBSP
Intermédiaire en opérations de banque et en services de paiement, statut requis pour présenter des crédits.
CIF
Conseiller en investissements financiers, habilité à recommander des placements et supervisé via une association agréée.
ORIAS
Registre unique où sont immatriculés les intermédiaires en finance, banque et assurance.
Mandat de recherche de capitaux
Contrat par lequel le client autorise l'intermédiaire à démarcher les prêteurs en son nom.
DER
Document d'entrée en relation remis au client, précisant statut, partenaires et mode de rémunération.
Apporteur d'affaires
Tiers qui transmet un prospect à l'intermédiaire contre une rétrocession, sans monter le dossier.
Scoring bancaire
Évaluation du risque emprunteur par le prêteur, qui conditionne l'acceptation et le taux proposé.
Encours sous gestion
Montant total des placements suivis par un conseiller, base de sa rémunération récurrente.
Questions fréquentes pour prospecter les auxiliaires de services financiers hors assurance et caisses de retraite
Cadre légal, horaires, message et segmentation sur ce métier.
Est-il légal de prospecter par email les auxiliaires de services financiers ?
Oui, entre professionnels, la prospection par email repose sur l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre ait un rapport avec l'activité du destinataire et que chaque envoi comporte un lien de désinscription fonctionnel. Une formation à la capacité professionnelle IOBSP, un contrat de responsabilité civile professionnelle, un outil de collecte de pièces justificatives ou une prestation d'audit LCB-FT entrent clairement dans ce cadre. Vous devez aussi indiquer l'origine des données et traiter sans délai les demandes de suppression.
Comment obtenir les adresses email des courtiers et conseillers financiers ?
Le répertoire SIRENE de l'INSEE fournit la raison sociale, le SIRET, le code d'activité et l'adresse, mais presque jamais l'email. Chez ces intermédiaires, l'adresse publiée est souvent une boîte de contact générique destinée aux emprunteurs, et les mandataires d'un réseau utilisent une adresse à l'enseigne du réseau plutôt qu'à leur nom. Les changements d'enseigne et les fins de mandat rendent ces adresses instables. Un fichier utile croise donc l'identité SIRENE avec les coordonnées publiées sur les sites et vérifie chaque adresse avant livraison.
Quel est le meilleur moment pour contacter un intermédiaire en crédit ou en patrimoine ?
Le début de semaine, en milieu de matinée, correspond au point sur les dossiers en cours et précède les rendez-vous clients qui saturent les fins d'après-midi et parfois le samedi matin. Évitez août, où banques, notaires et emprunteurs sont tous à l'arrêt, ainsi que les dernières semaines de décembre pour les conseillers en gestion de patrimoine, absorbés par les arbitrages avant clôture fiscale. Janvier et février, plus calmes côté dossiers, se prêtent bien aux sujets d'équipement et de conformité.
Quel message fonctionne le mieux auprès de ces professionnels ?
Un message court qui parle de leur contrainte réelle : le délai entre la demande du client et l'accord de la banque, les pièces manquantes qui bloquent un dossier, les commissions encaissées avec retard, ou l'échéance de renouvellement au registre. Nommez leur statut avec précision, IOBSP ou conseiller en investissements financiers, pour montrer que vous ne les confondez pas avec des courtiers en assurance. Évitez le vocabulaire de la banque de détail : ils ne prêtent pas, ils présentent des dossiers.
Comment segmenter un fichier d'auxiliaires de services financiers ?
Commencez par la zone géographique, car le crédit immobilier se travaille autour d'un bassin et les tensions du marché local changent tout. Le site web renseigne ensuite sur le positionnement : crédit immobilier, regroupement de prêts, gestion de patrimoine ou financement d'entreprise, une distinction que le code d'activité ne fait pas. Les outils détectés sur le site indiquent le niveau d'équipement numérique, par exemple la présence d'un simulateur ou d'un module de prise de rendez-vous. Le nom du dirigeant est livré lorsque le registre le renseigne, qu'il s'agisse d'une entreprise individuelle, fréquente chez les mandataires indépendants, ou d'une société.
Quel taux de réponse espérer sur ce métier ?
Aucun fournisseur ne peut l'annoncer à l'avance : il dépend de votre offre, de la saison, du segment visé et de la qualité de la rédaction, pas du fichier seul. Sur cette population, l'indicateur le plus parlant n'est pas le clic mais le nombre de rendez-vous obtenus avec la personne qui décide, car un mandataire de réseau intéressé par votre solution ne pourra pas l'acheter lui-même. Suivez aussi le taux de retours invalides, révélateur du renouvellement des enseignes. Testez sur un échantillon avant d'étendre.
Faut-il privilégier l'email ou le téléphone avec ces intermédiaires ?
L'email premier, le téléphone en relance. Ces professionnels passent une grande partie de leur journée en rendez-vous ou au téléphone avec des analystes bancaires, et décrochent peu un numéro inconnu en pleine instruction de dossier. Un email lu le matin, suivi d'un appel deux ou trois jours plus tard en citant l'objet du message, passe mieux qu'un appel à froid. Le fichier contient le téléphone quand il est publié par l'entreprise, sans distinction entre ligne fixe et mobile.
Intentions de recherche couvertes
Les déclinaisons du fichier auxiliaires de services financiers hors assurance et caisses de retraite selon la zone géographique.
Par zone
Fichier auxiliaires de services financiers hors assurance et caisses de retraite par région ou département.
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus