Agrément et contrôle prudentiel
L'exercice suppose un agrément par branche délivré par l'ACPR ; un prestataire qui touche à une activité critique entre dans le périmètre de l'externalisation contrôlée.
Démarchez les autres compagnies d'assurances de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 1 889 emails pour 10 796 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 65.12Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 65.12Z — Autres assurances.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des autres compagnies d'assurances de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
Contrairement aux courtiers et agents, ces structures portent le risque : tout achat y est arbitré au regard de la sinistralité, des fonds propres et du contrôle de l'ACPR.
L'exercice suppose un agrément par branche délivré par l'ACPR ; un prestataire qui touche à une activité critique entre dans le périmètre de l'externalisation contrôlée.
La rentabilité se joue sur l'écart entre primes encaissées, charge de sinistres et frais de gestion, ce qui rend tout achat justiciable d'un gain sur l'un des trois termes.
Le coût du dossier sinistre, de la déclaration au règlement, mobilise gestionnaires, experts et réseaux de réparateurs ; c'est le premier poste où ces entreprises cherchent à industrialiser.
Les états prudentiels, l'arrêté des comptes et le renouvellement des traités de réassurance figent des périodes entières où aucun projet nouveau n'avance.
Le fichier autres compagnies d'assurances sert des besoins commerciaux précis :
Vend un socle de gestion des polices, un moteur de tarification, un outil de règlement de sinistres et un espace assuré en ligne.
Propose le calcul des provisions techniques, la tarification par segment, la rédaction de l'ORSA et la revue des modèles de sinistralité.
Assure la gestion de portefeuilles pour compte, l'expertise à distance sur dossiers dommages et l'animation de réseaux de réparateurs agréés.
Vend du scoring de risque, la détection de déclarations suspectes et l'enrichissement de données de localisation du risque assuré.
Forme gestionnaires, souscripteurs et distributeurs aux obligations DDA, à la LCB-FT, à la protection des données et aux normes comptables.
Place gestionnaires sinistres, souscripteurs, actuaires, juristes indemnisation et titulaires de fonctions clés.
Les dépenses se concentrent sur sept postes qui touchent tous à la maîtrise du risque ou au coût de gestion :
Sous un même code d'activité cohabitent des structures dont les circuits de décision n'ont rien de comparable.
L'email arrive dans une boîte professionnelle lue entre deux comités, par quelqu'un qui n'achète jamais seul et dont l'agenda est contraint par des échéances réglementaires. Un directeur d'indemnisation ou un titulaire de fonction clé juge en deux lignes si vous connaissez son métier ou si vous confondez assureur et courtier. D'où quatre points :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
Le premier trimestre est absorbé par l'arrêté des comptes, les états prudentiels et l'entrée en vigueur des traités de réassurance ; l'automne est pris par la négociation des renouvellements et la construction budgétaire. Les fenêtres d'écoute réelles se situent entre avril et juin, puis en septembre.
Ce code regroupe des entités qui portent le risque, pas des courtiers ni des agents ; proposer un outil de gestion de commissions de courtage disqualifie immédiatement.
Une mutuelle régionale ou une caisse locale décide chez elle ; passer systématiquement par un siège national fait perdre le seul interlocuteur qui pouvait signer.
Tout projet touchant aux contrats ou aux données d'assurés passe par contrôle interne, conformité et parfois information du superviseur ; un calendrier court n'est pas crédible.
Entre janvier et mars, les directions techniques et financières sont sur l'arrêté et les états réglementaires : le message est lu, jamais traité.
Autres compagnies d'assurances : 10 796 entreprises actives et diffusibles en France. Ce métier se situe au 179ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
Paris arrive en tête avec 821 entreprises, soit 7,6 % du total. Avec le Finistère et le Nord, les trois premiers départements réunissent 13,7 % des entreprises du métier.
Rapporté à la taille du tissu local, le métier est particulièrement implanté dans le Finistère : 3,1 fois plus qu'en moyenne nationale, avec 361 entreprises. Viennent ensuite les Côtes-d'Armor (2,9 ×) et les Deux-Sèvres (2 ×).
Le métier est nettement plus employeur que la moyenne : 42,3 % des établissements comptent au moins un salarié, contre 16,3 % tous métiers confondus. 471 structures emploient 50 salariés ou plus.
Le tissu est stable : 1,9 % des entreprises seulement ont moins d'un an. 7,2 % ont moins de trois ans. À l'autre bout, 72,4 % dépassent dix ans d'existence.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
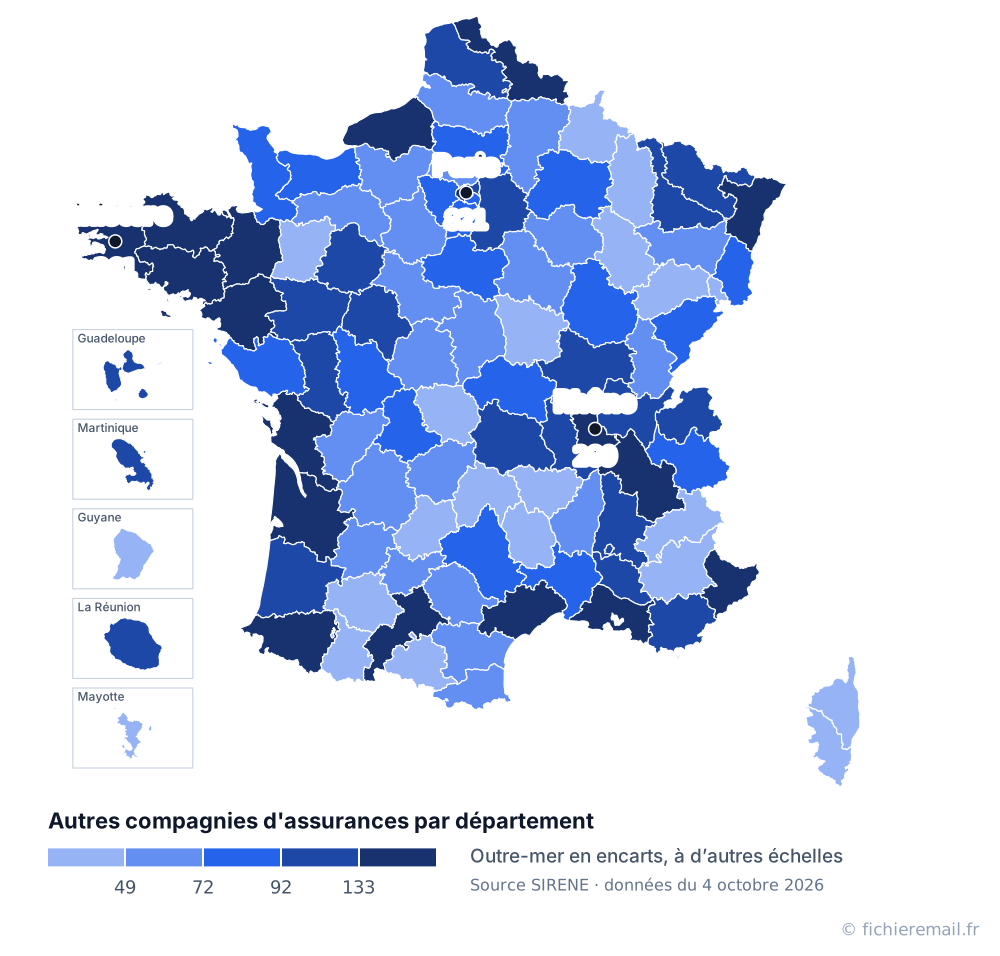
Seulement certains départements ? Cochez-les : le fichier des autres compagnies d'assurances de ces départements se compose sur mesure.
Composer le fichier des autres compagnies d'assurances de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
Ces entreprises souscrivent et portent des risques autres que la vie : dommages aux biens, automobile, responsabilité civile, santé et prévoyance complémentaires, protection juridique, caution, crédit, assistance. Leur métier consiste à tarifer un risque, encaisser des primes, provisionner les sinistres à venir et les régler. La rentabilité dépend autant de la sélection des risques que de la maîtrise des frais de gestion.
L'activité se structure autour de trois chaînes : la souscription, la gestion des sinistres et le pilotage technique et financier. Une partie est externalisée, à des délégataires de gestion, à des experts, à des réseaux de réparateurs conventionnés et à des courtiers de réassurance. Les métiers connexes sont le courtage, l'agence générale, l'expertise d'assurance, l'actuariat conseil et les prestataires d'assistance.
Le tissu mélange de grands groupes et mutuelles nationales avec des mutuelles régionales, des sociétés d'assurance mutuelle spécialisées et des filiales ou succursales d'assureurs étrangers. Cette dispersion signifie qu'un même argumentaire s'adresse tantôt à une direction achats structurée, tantôt à un directeur qui décide seul. Segmenter avant d'écrire vaut mieux qu'un envoi uniforme sur l'ensemble du code.
La récurrence des tempêtes, grêles et sécheresses pousse à acheter de la donnée de localisation du risque, des outils de cartographie et davantage de capacité de réassurance.
Télé-expertise, déclaration en ligne et indemnisation automatisée sur les petits sinistres réorientent les achats vers les plateformes de gestion plutôt que les effectifs.
La facilité de résiliation en ligne des contrats auto et habitation déplace l'investissement vers la rétention, le suivi de portefeuille et les parcours de souscription.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, en B2B, sur la base de l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre ait un rapport réel avec l'activité du destinataire et que chaque envoi contienne un lien de désinscription fonctionnel. Un logiciel de gestion de sinistres, une prestation actuarielle, une formation DDA ou un réseau de réparateurs conventionnés entrent clairement dans ce cadre. Vous devez informer la personne de l'origine des données et traiter sans délai les demandes d'opposition. Sur ces destinataires, très sensibilisés à la conformité, un envoi irréprochable sur ce point est aussi un argument de crédibilité.
Le répertoire SIRENE de l'INSEE fournit la raison sociale, le SIRET, le code NAF et l'adresse de l'établissement, mais pas les adresses email. Sur ce métier, la difficulté est particulière : les sites publient surtout des adresses tournées vers les assurés, du type contact ou déclaration de sinistre, qui aboutissent en centre de relation client et non chez un décideur. Les adresses nominatives des directions techniques ou des fonctions clés ne sont presque jamais exposées. Un fichier utile part donc des adresses réellement publiées, avec leur résultat de vérification, et laisse à la segmentation le soin d'identifier le bon type de structure.
Visez le milieu de semaine en début de matinée : le lundi est pris par les comités, et les après-midi par les revues de dossiers. À l'échelle de l'année, évitez janvier à mars, absorbés par l'arrêté des comptes, les états prudentiels et l'entrée en vigueur des traités de réassurance. Octobre et novembre sont également chargés par la négociation des renouvellements et la préparation budgétaire, même si c'est là que les budgets se décident. Les périodes les plus propices à une prise de contact sont avril-juin et la rentrée de septembre.
Un message qui nomme la branche exercée et parle le langage du ratio combiné. Annoncez ce que votre offre fait baisser : coût moyen d'un dossier sinistre, délai de règlement, taux de fraude non détectée, charge de production des états réglementaires. Précisez d'emblée votre position sur l'hébergement des données, la sous-traitance et la réversibilité, car la conformité posera la question de toute façon. Citez une référence de structure comparable : une mutuelle régionale ne se projette pas dans le cas d'un grand groupe coté.
Le premier axe est la nature de la structure : assureur généraliste national, mutuelle régionale, spécialiste de niche, filiale ou succursale de groupe étranger. Le deuxième est la branche dominante, souvent lisible dans la dénomination ou sur le site : automobile, habitation, santé complémentaire, caution, protection juridique, assistance. Le troisième est géographique, pour distinguer les sièges décisionnaires des implantations commerciales. Les technologies détectées sur le site, notamment la présence d'un espace assuré ou d'un parcours de souscription en ligne, indiquent enfin le degré d'équipement de la structure.
Personne ne peut l'annoncer à l'avance : il dépend de votre offre, du profil visé et du moment de l'année, et un fournisseur qui avance un chiffre parle d'une campagne qui n'est pas la vôtre. Sur ce métier, l'indicateur pertinent n'est pas la réponse immédiate mais le nombre d'entretiens obtenus avec la fonction réellement concernée, souscription, indemnisation, actuariat ou conformité. Le cycle est long et ponctué de validations internes : mesurez plutôt la progression d'un dossier vers un comité. Un envoi qui produit peu de réponses mais deux bons interlocuteurs a rempli son objectif.
Commencez par l'email. Les numéros publiés par ces entreprises renvoient très souvent vers un standard ou une plateforme dédiée aux assurés, filtre difficile à franchir pour une démarche commerciale. Le fichier livre le téléphone lorsqu'il est publié, sans distinguer ligne fixe et mobile : n'attendez pas d'accès direct à un dirigeant. Le téléphone garde son utilité sur les structures régionales et les assureurs de niche, où l'organisation est plus courte, et en relance d'un email déjà lu.
Les déclinaisons du fichier autres compagnies d'assurances selon la zone géographique.
Autres fichiers du secteur Finance & assurance.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus