Achats référencés au niveau du réseau
Les caisses régionales et les sièges négocient des contrats cadres que les entités locales appliquent, ce qui limite la marge de manœuvre d'une agence sur un achat structurant.
Démarchez les autres organismes d'intermédiation monétaire de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 5 338 emails pour 30 500 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 64.19Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 64.19Z — Autres intermédiations monétaires.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des autres organismes d'intermédiation monétaire de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
Contrairement aux courtiers ou aux sociétés de gestion, ces établissements collectent des dépôts et prêtent sous agrément : tout achat passe par une chaîne de conformité et un référencement de réseau.
Les caisses régionales et les sièges négocient des contrats cadres que les entités locales appliquent, ce qui limite la marge de manœuvre d'une agence sur un achat structurant.
L'activité de réception de dépôts et d'octroi de crédit suppose un agrément de l'ACPR et un contrôle continu, avec des fonctions conformité, risques et audit interne qui valident les prestataires.
Tout prestataire touchant aux systèmes d'information entre dans le registre des contrats d'externalisation et doit accepter audits, clauses de réversibilité et tests de résilience.
Agences, automates, sas d'accès, salles de coffres et locaux de comptage génèrent des achats récurrents de sécurité et de maintenance que les banques en ligne n'ont pas.
Le fichier autres organismes d'intermédiation monétaire sert des besoins commerciaux précis :
Il vend des outils d'entrée en relation, de filtrage des listes de sanctions, de détection d'opérations atypiques et de reporting aux déclarations TRACFIN.
Il assure l'installation et l'entretien des distributeurs, recycleurs de billets et automates de dépôt, souvent en lien avec le convoyage de fonds.
Il prépare les collaborateurs à la certification professionnelle AMF et anime les recyclages obligatoires en lutte contre le blanchiment, crédit immobilier et assurance.
Il équipe les agences en sas d'entrée, vidéoprotection, alarmes anti-intrusion, coffres et liaisons vers un centre de télésurveillance.
Elle vend les supports de sponsoring de clubs, de manifestations et d'assemblées générales de sociétaires, budgets arbitrés par l'entité locale et non par le siège.
Il gère l'édition et la mise sous pli des relevés, l'archivage des dossiers de crédit et la destruction sécurisée des documents clients.
Les dépenses adressables par un fournisseur extérieur se concentrent sur sept postes :
Sous un même code d'activité cohabitent des structures dont la logique commerciale n'a presque rien en commun.
L'email arrive dans une boîte filtrée par une passerelle de sécurité stricte, souvent sur une adresse générique d'agence relevée entre deux rendez-vous clients. Les fonctions siège, elles, lisent en dehors des créneaux d'ouverture au public :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
La rentrée de septembre à novembre concentre la construction des budgets et les décisions pour l'exercice suivant, tandis que janvier lance les campagnes commerciales et les projets validés. Décembre est absorbé par les arrêtés comptables et l'été par les congés en réseau.
Un établissement agréé ne s'adresse pas comme un intermédiaire en opérations de banque : l'offre de génération de leads crédit n'a pas le même interlocuteur ni le même cadre.
Toute proposition qui suppose de manipuler des données de comptes déclenche un refus immédiat de la conformité, avant même l'examen de la solution.
Les établissements secondaires d'un même réseau partagent les contrats du siège ; les solliciter un par un sur un sujet cadré agace sans rien débloquer.
Un prestataire numérique incapable de documenter ses plans de continuité et ses sous-traitants ne peut pas être inscrit au registre d'externalisation.
Autres organismes d'intermédiation monétaire : 30 500 entreprises actives et diffusibles en France. Ce métier se situe au 96ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
Paris arrive en tête avec 1 560 entreprises, soit 5,1 % du total. Avec le Nord et le Rhône, les trois premiers départements réunissent 11 % des entreprises du métier.
Rapporté à la taille du tissu local, la Mayenne se détache : le métier y est 2,2 fois plus présent que la moyenne nationale, avec 261 entreprises. Viennent ensuite la Vendée (1,9 ×) et Eure-et-Loir (1,9 ×).
Le métier est nettement plus employeur que la moyenne : 63,8 % des établissements comptent au moins un salarié, contre 16,3 % tous métiers confondus. 539 structures emploient 50 salariés ou plus.
Le tissu est stable : 1,1 % des entreprises seulement ont moins d'un an. 4,2 % ont moins de trois ans. À l'autre bout, 83,3 % dépassent dix ans d'existence.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
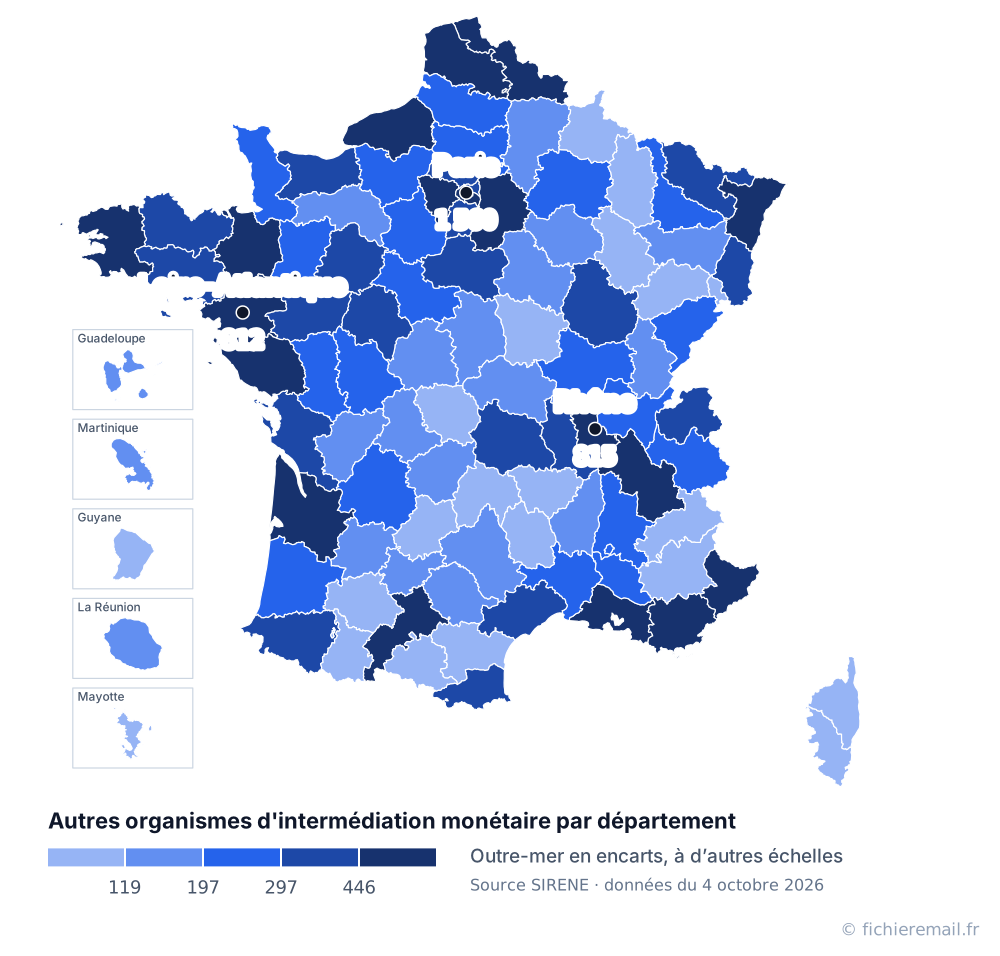
Seulement certains départements ? Cochez-les : le fichier des autres organismes d'intermédiation monétaire de ces départements se compose sur mesure.
Composer le fichier des autres organismes d'intermédiation monétaire de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
Ces établissements reçoivent des fonds remboursables du public, tiennent des comptes et accordent des crédits, sous agrément et supervision prudentielle. Leur revenu vient de la marge d'intermédiation, des commissions de services et de la distribution de produits d'assurance et d'épargne. Le code regroupe aussi bien des banques de réseau que des banques régionales coopératives et des établissements agréés sans guichet.
La structuration juridique est particulière : les réseaux mutualistes immatriculent des caisses locales distinctes, et les grands réseaux déclarent chaque agence comme établissement du même siren. Un fichier de cette activité mélange donc des sièges décisionnaires, des directions régionales et un très grand nombre de points de vente sans budget propre. Identifier la nature de l'entité avant l'envoi change tout au message.
Les métiers connexes sont le courtage en opérations de banque, la gestion d'actifs, l'assurance, le crédit-bail et les prestataires de services de paiement, souvent partenaires ou filiales. Les structures vont de la caisse locale de quelques collaborateurs au siège régional employant des centaines de personnes. Pour un fournisseur, cela suppose deux discours : un achat de proximité pour les unes, une réponse à procédure pour les autres.
Les regroupements d'implantations et les conseillers multi-sites déplacent la dépense de l'aménagement neuf vers la rénovation, l'automatisation du libre-service et la visioconférence.
Le règlement DORA oblige à recenser et tester les prestataires informatiques critiques, ce qui allonge les qualifications et favorise les fournisseurs capables de documenter leur chaîne de sous-traitance.
Gel des avoirs, filtrage des sanctions et vigilance sur les flux poussent à renouveler les outils de surveillance et à multiplier les recyclages de formation des équipes.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, en B2B la prospection s'appuie sur l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre concerne réellement l'activité du destinataire et que chaque envoi comporte un lien de désinscription fonctionnel. Une solution de filtrage des sanctions, un contrat de maintenance d'automates, une préparation à la certification AMF ou un aménagement d'agence entrent clairement dans ce cadre. Vous devez aussi pouvoir indiquer l'origine des données et traiter sans délai les demandes d'opposition. Ces établissements disposent d'un délégué à la protection des données qui vérifie ces points.
Le répertoire SIRENE fournit la raison sociale, le SIRET, le code d'activité et l'adresse, mais pas l'adresse email. Sur cette activité, la difficulté est double : les agences publient des adresses génériques de réseau, souvent construites sur un modèle commun, et les interlocuteurs utiles sont au siège ou en direction régionale. Le fichier réunit l'identité issue du répertoire et les coordonnées publiées par l'entreprise, avec le résultat de vérification de chaque email, le téléphone et le site quand ils existent. Le nom et la qualité du dirigeant sont fournis quand le registre les mentionne, SIRENE pour une entreprise individuelle, le Registre national des entreprises pour une société.
Privilégiez le mardi au vendredi, tôt le matin avant l'ouverture au public ou en fin d'après-midi après la fermeture des guichets. Beaucoup d'agences ferment le lundi et ouvrent le samedi matin, créneau où l'affluence rend tout échange impossible. Évitez les fins de mois et de trimestre, consacrées aux objectifs commerciaux, ainsi que décembre, absorbé par les arrêtés comptables. Septembre à novembre reste la période la plus utile pour un sujet budgétaire, puisque les enveloppes de l'exercice suivant se construisent alors.
Un message court, sans pièce jointe ni lien de traçage, car les passerelles de messagerie de ces établissements filtrent sévèrement. Nommez l'entité et le sujet dès la première ligne, et dites tout de suite à quelle maille de décision vous vous adressez : siège, direction régionale ou caisse locale. Anticipez la conformité en précisant l'hébergement des données, la réversibilité et votre acceptation d'un audit. Proposer une entrée dans le processus de référencement fournisseur est souvent mieux reçu qu'une demande de rendez-vous commercial.
Le premier tri utile distingue les sièges des établissements secondaires : un réseau déclare de nombreuses agences sous le même siren, sans budget propre. Le deuxième critère est le code d'activité, qui permet d'écarter les activités voisines comme le courtage ou la gestion d'actifs. Ensuite, la commune et le département servent à construire des tournées ou à cibler des partenariats locaux, notamment pour le sponsoring. Enfin, la présence d'un site web et des outils détectés dessus donne une indication sur la maturité numérique de la structure.
Aucun fournisseur sérieux ne peut l'annoncer à l'avance : le résultat dépend de votre offre, de la maille visée et de la saison, pas du fichier. Sur cette activité, l'indicateur à suivre n'est pas la réponse immédiate mais le nombre de mises en relation avec la bonne fonction, achats, risques ou informatique, car le cycle de décision est long et collectif. Mesurez aussi la part d'emails arrêtés par les filtres, révélatrice sur ces messageries. Comparez vos campagnes entre elles plutôt qu'à une promesse externe.
Les deux se complètent. L'email écrit permet de documenter une offre technique que l'interlocuteur transmettra en interne, ce qui correspond au mode de décision de ces structures. Le téléphone reste utile pour identifier qui suit le sujet, mais les lignes d'agence sont saturées pendant les heures d'ouverture et souvent orientées vers un serveur vocal. Le fichier livre le numéro publié par l'entreprise, sans distinction entre ligne fixe et mobile. La séquence la plus efficace consiste à écrire d'abord, puis à appeler pour situer le bon service.
Les déclinaisons du fichier autres organismes d'intermédiation monétaire selon la zone géographique.
Autres fichiers du secteur Finance & assurance.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus