Agrément et programme d'activité
Une société de gestion ne peut exercer qu'avec un agrément AMF adossé à un programme d'activité précis ; changer d'outil, de prestataire ou de classe d'actifs suppose souvent d'en informer le régulateur.
Démarchez les gestionnaires de fonds de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 20 669 emails pour 118 107 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 66.30Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 66.30Z — Gestion de fonds.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des gestionnaires de fonds de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
Ici, tout achat passe par un filtre que les autres métiers de la finance ne connaissent pas : le programme d'activité validé par le régulateur et la capacité à en justifier chaque maillon.
Une société de gestion ne peut exercer qu'avec un agrément AMF adossé à un programme d'activité précis ; changer d'outil, de prestataire ou de classe d'actifs suppose souvent d'en informer le régulateur.
Les commissions de gestion se calculent sur l'actif géré : une baisse de marché ou un rachat de porteurs réduit le revenu sans réduire les coûts fixes de conformité et de valorisation.
L'outil de gestion doit dialoguer avec le dépositaire, le valorisateur, le teneur de compte et les flux de marché ; toute brique isolée est écartée.
Dans les boutiques, le président gérant, le RCCI et le responsable du middle office décident ensemble, sans service achats intermédiaire.
Le fichier gestionnaires de fonds sert des besoins commerciaux précis :
Il vend un outil de passage d'ordres, de tenue de position et de reporting client, avec les interfaces vers le dépositaire et le valorisateur.
Il commercialise des flux de cours, des historiques, des données de référence titres et des licences d'indices servant de référence aux fonds.
Il propose la fonction RCCI externalisée, les plans de contrôle, la cartographie des risques et l'accompagnement lors des contrôles du régulateur.
Il assure la comptabilité des fonds, le calcul de la valeur liquidative et la production des reportings réglementaires pour des sociétés sans équipe interne.
Il prépare à l'examen certifié AMF et entretient les connaissances des gérants, vendeurs et responsables conformité sur la réglementation et la durabilité.
Il vend des notations ESG, des indicateurs d'incidences négatives et des outils de calcul pour les fonds classés articles 8 et 9 du règlement SFDR.
Les dépenses de ces structures se répartissent entre outillage de marché et coûts de conformité :
Sous un même code d'activité cohabitent des structures dont les cycles d'achat et les interlocuteurs n'ont presque rien en commun.
L'email arrive sur un poste où tournent déjà un outil de gestion, un terminal de données et une boîte saturée d'alertes de marché. Le lecteur est souvent gérant et dirigeant à la fois, et il évalue d'abord si votre offre est compatible avec son programme d'activité :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
Le premier trimestre est absorbé par les arrêtés annuels, les rapports et les assemblées de porteurs ; la rentrée concentre les appels d'offres et les budgets, et décembre cumule clôture et collecte de fin d'année sur les véhicules à avantage fiscal.
Un conseiller en investissements financiers ou un courtier n'a pas d'agrément de gestion ; écrire à une société agréée comme à un intermédiaire discrédite le message.
Ces professionnels vivent sous contrainte de communication réglementée et se méfient de tout argumentaire promettant du rendement ; le sujet leur appartient, pas au fournisseur.
Dépositaire, administrateur de fonds et commissaire aux comptes sont inscrits dans la documentation des véhicules et ne changent pas sur un simple argument tarifaire.
Dans une filiale de banque ou d'assureur, l'outil et les achats sont arbitrés au niveau du groupe : le gérant destinataire n'a aucun pouvoir de décision.
Gestionnaires de fonds : 118 107 entreprises actives et diffusibles en France. Ce métier se situe au 18ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
L'implantation est concentrée : Paris regroupe 14 % du total national, soit 16 579 entreprises. Avec le Rhône et les Bouches-du-Rhône, les trois premiers départements réunissent 21,7 % des entreprises du métier.
Rapporté à la taille du tissu local, Ille-et-Vilaine se détache : le métier y est 1,8 fois plus présent que la moyenne nationale, avec 2 937 entreprises. Viennent ensuite Paris (1,7 ×) et le Morbihan (1,5 ×).
Le métier est très majoritairement exercé sans salarié : 5,4 % des établissements seulement en emploient, contre 16,3 % tous métiers confondus. 90 structures emploient 50 salariés ou plus.
Le métier se renouvelle vite : 17 302 entreprises ont moins d'un an, soit 14,6 % du total. 46,7 % ont moins de trois ans.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
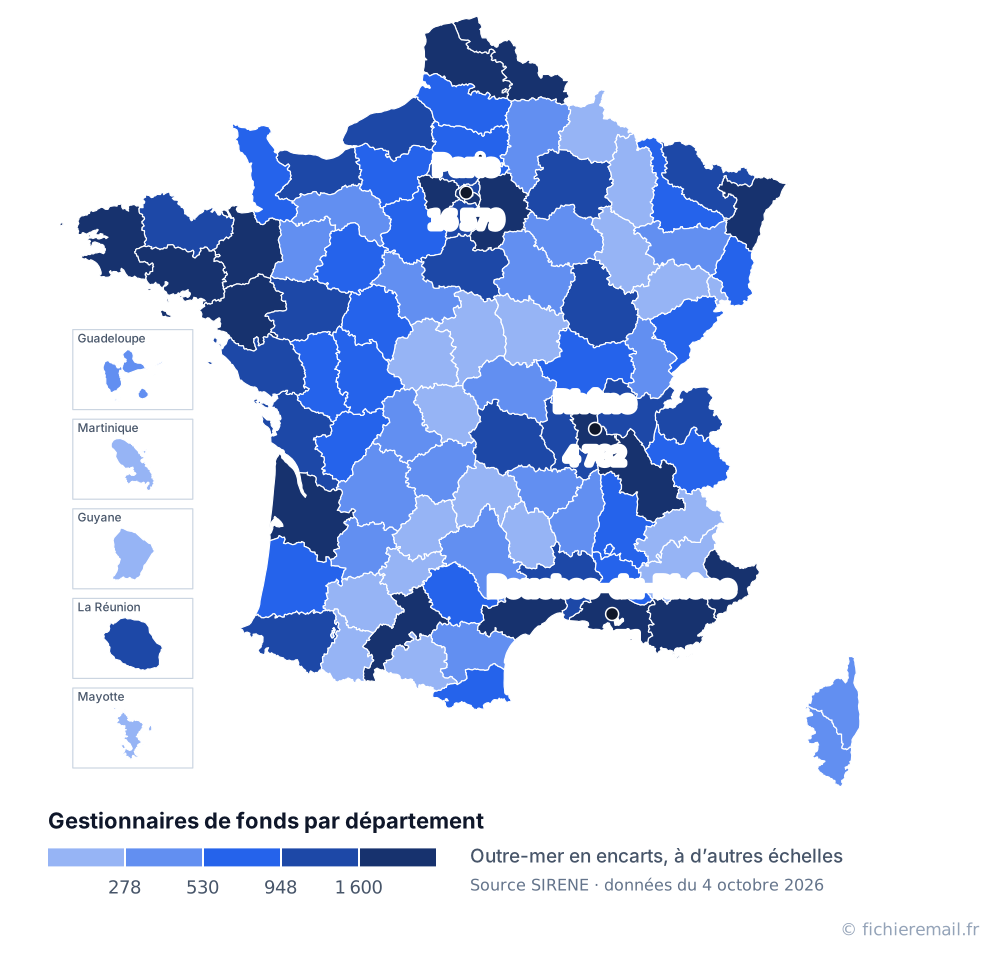
Seulement certains départements ? Cochez-les : le fichier des gestionnaires de fonds de ces départements se compose sur mesure.
Composer le fichier des gestionnaires de fonds de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
Ces sociétés gèrent l'argent de tiers, soit collectivement dans des véhicules — OPCVM, fonds d'investissement alternatifs, SCPI, fonds de capital-investissement —, soit dans le cadre de mandats individuels. Leur rémunération prend la forme de commissions prélevées sur les encours, parfois complétées d'une commission de surperformance ou d'un carried interest. La gestion immobilière et le non-coté suivent des cycles longs, la gestion cotée un rythme quotidien.
L'activité n'est possible qu'avec un agrément délivré par l'AMF, adossé à un programme d'activité, à des fonds propres et à des fonctions de contrôle identifiées, dont le RCCI. Une part importante de la chaîne est externalisée : conservation des actifs chez le dépositaire, calcul de la valeur liquidative chez l'administrateur, certification par le commissaire aux comptes, distribution par des conseillers en gestion de patrimoine, des banques privées ou des plateformes d'assurance vie.
Le paysage juxtapose des équipes très réduites, où le fondateur gère, vend et arbitre les achats, et des filiales de grands groupes dont les décisions remontent à une direction des achats et à une DSI. Pour qui démarche, cela impose deux approches distinctes : un message direct au dirigeant d'un côté, une entrée par référencement et appel d'offres de l'autre.
Les publications liées au règlement SFDR et aux labels imposent de collecter des données extra-financières que les outils de gestion historiques ne produisent pas.
Les petites structures confient de plus en plus valorisation, comptabilité de fonds et reporting réglementaire à des prestataires, ce qui déplace l'achat de logiciel vers l'achat de service.
L'ouverture du non-coté et de l'immobilier à une clientèle de particuliers via l'assurance vie multiplie les besoins en documentation, en souscription dématérialisée et en suivi des porteurs.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, en B2B, sur la base de l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre ait un rapport réel avec l'activité du destinataire et que chaque envoi comporte un lien de désinscription fonctionnel. Un outil de tenue de position, une mission de RCCI externalisée, des données de marché ou une formation certifiée AMF remplissent ce critère de pertinence. Une offre sans lien avec la gestion d'actifs ne le remplit pas. Vous devez aussi pouvoir indiquer l'origine des données et traiter les demandes d'opposition sans délai.
Le répertoire SIRENE fournit la raison sociale, le SIRET, le code 66.30Z et l'adresse, mais presque jamais l'email. Ces structures publient souvent une adresse unique destinée aux porteurs et aux distributeurs, parfois un formulaire seul, et les boîtes nominatives des gérants ne figurent pas sur le site. Les créations, transferts de gamme et rapprochements entre sociétés font aussi varier les domaines. Notre fichier croise l'identité SIRENE avec les adresses publiées et conserve le résultat de vérification technique de chacune, avec le téléphone et le site quand ils existent.
Le créneau utile se situe avant l'ouverture des marchés ou après leur clôture, quand le gérant n'est plus sur ses positions. Le lundi matin est souvent pris par les comités d'investissement et les points d'allocation. Évitez les derniers jours de mois et de trimestre, consacrés aux valorisations et aux reportings réglementaires, ainsi que juillet et août, où les équipes réduites tournent en effectif minimal. La rentrée de septembre et le mois d'octobre correspondent aux arbitrages budgétaires et aux appels d'offres.
Un message court qui nomme la classe d'actifs et le type de véhicule concerné, puis l'échéance à laquelle il répond : mise à jour de documentation, publication de durabilité, préparation d'un contrôle, raccordement à un nouveau dépositaire. Indiquez comment votre solution s'insère dans la chaîne existante plutôt que de proposer de la remplacer. Évitez tout vocabulaire de performance ou de rendement, qui relève de leur communication réglementée. Citer une société comparable en taille et en type d'actifs vaut mieux qu'une référence à un grand groupe.
Le premier tri utile porte sur la nature des actifs : gestion cotée, capital-investissement, immobilier, multi-gestion. Le code NAF ne le dit pas, mais le site web et la dénomination sociale le révèlent souvent, et le fichier livre les deux. Séparez ensuite les filiales de groupes bancaires ou assurantiels, dont les achats sont centralisés, des structures indépendantes où le dirigeant décide. La géographie compte aussi : Paris concentre la gestion cotée, tandis que le capital-investissement régional et la gestion immobilière sont plus dispersés.
Aucun fournisseur de données ne peut l'annoncer : il dépend de votre offre, de votre réputation dans un milieu restreint où les gérants se connaissent, et de la période d'envoi. Sur cette cible, l'indicateur le plus parlant n'est pas le taux de réponse global mais le nombre de rendez-vous obtenus auprès de dirigeants de structures réellement compatibles avec votre solution. Un seul référencement chez une société de gestion engage plusieurs années, ce qui rend la qualité du ciblage bien plus déterminante que le volume d'envois.
L'email est le bon point d'entrée : il laisse une trace écrite, ce que ces professionnels apprécient, et il permet de joindre un document technique. Le téléphone sert au second contact, une fois le sujet posé, car les standards de ces structures à faible effectif filtrent peu mais orientent vers une personne précise. Le fichier livre le numéro publié par l'entreprise, sans distinction entre ligne fixe et mobile. Le nom et la qualité du dirigeant sont fournis lorsque le registre les indique, que l'activité soit exercée en entreprise individuelle ou en société.
Les déclinaisons du fichier gestionnaires de fonds selon la zone géographique.
Autres fichiers du secteur Finance & assurance.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus