Pilotage actif-passif permanent
La rémunération servie sur le fonds en euros dépend du portefeuille obligataire adossé ; tout projet est arbitré au regard du coût des garanties en capital.
Démarchez les compagnies d'assurance vie de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 178 emails pour 1 019 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 65.11Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 65.11Z — Assurance vie.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des compagnies d'assurance vie de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
Ces organismes portent le risque et gèrent l'épargne : contrairement aux intermédiaires du même secteur, ils décident sous contrainte prudentielle et n'ont presque jamais le client final en face d'eux.
La rémunération servie sur le fonds en euros dépend du portefeuille obligataire adossé ; tout projet est arbitré au regard du coût des garanties en capital.
L'activité suppose un agrément et un reporting régulier à l'autorité de contrôle, ce qui allonge les décisions touchant aux systèmes de gestion ou aux données.
La collecte passe par un réseau bancaire, des agents, des courtiers ou des conseillers en gestion de patrimoine, rarement par une vente directe.
Un contrat souscrit aujourd'hui sera géré pendant des décennies, d'où des portefeuilles hébergés sur des systèmes anciens que personne ne remplace à la légère.
Le fichier compagnies d'assurance vie sert des besoins commerciaux précis :
Progiciels de back-office vie, moteurs de calcul de provisions mathématiques, gestion des arbitrages et des versements programmés, reprise de portefeuilles anciens.
Référencement de fonds, d'ETF, de SCPI et de mandats pilotés comme unités de compte dans les contrats multisupports, plus mandats de gestion de l'actif général.
Modélisation actif-passif, calcul du capital de solvabilité requis, rédaction de l'ORSA et du rapport prudentiel, tarification de garanties décès et de rentes.
Filtrage LCB-FT et sanctions, contrôle des justificatifs à la souscription, recherche des bénéficiaires de contrats non réclamés et fiabilisation des adresses d'assurés.
Formation continue des distributeurs au titre de la directive sur la distribution d'assurances, devoir de conseil, fiscalité des successions, préparation à la retraite.
Signature électronique des bulletins de souscription, relevés annuels de situation, courriers de règlement aux bénéficiaires, espace assuré et coffre-fort numérique.
Les dépenses se concentrent sur la gestion des contrats, le respect du cadre prudentiel et l'animation des réseaux qui distribuent les produits :
Sous un même code d'activité cohabitent des organismes dont le mode de distribution et le niveau de décision n'ont rien de comparable.
Personne ne lit vos emails depuis le terrain : vos interlocuteurs travaillent en siège, en environnement très écrit, et transmettent volontiers un message à un collègue si le sujet relève d'une autre direction. La difficulté n'est pas l'attention, c'est d'atteindre la bonne fonction entre la direction technique, la conformité, les systèmes d'information et les partenariats :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
La collecte se concentre en fin d'année, avant les clôtures et les arbitrages de versements, puis en janvier lorsque les rendements servis sur les fonds en euros sont annoncés et comparés. Juillet et août sont creux côté décisions, la gestion courante restant seule assurée.
Le code 65.11Z désigne le porteur de risque, pas l'intermédiaire : une offre de génération de leads ou de logiciel de courtage tombe à côté.
Les adresses publiées mènent le plus souvent au service de gestion des contrats, qui traite des rachats et des dossiers décès, non aux acheteurs.
Une proposition qui ne dit rien de la localisation des données, de la traçabilité et de l'audit du prestataire sera écartée par la conformité avant toute démonstration.
Collecter sur un fonds en euros consomme des fonds propres ; promettre de la collecte brute sans parler de mix unités de compte et de marge ne convainc pas.
Compagnies d'assurance vie : 1 019 entreprises actives et diffusibles en France. Ce métier se situe au 454ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
Paris arrive en tête avec 118 entreprises, soit 11,6 % du total. Avec les Hauts-de-Seine et le Nord, les trois premiers départements réunissent 20,8 % des entreprises du métier.
Rapporté à la taille du tissu local, les Hauts-de-Seine se détache : le métier y est 2,1 fois plus présent que la moyenne nationale, avec 50 entreprises. Viennent ensuite le Bas-Rhin (1,7 ×) et le Nord (1,6 ×).
Le métier est nettement plus employeur que la moyenne : 35,3 % des établissements comptent au moins un salarié, contre 16,3 % tous métiers confondus. 56 structures emploient 50 salariés ou plus.
Le tissu est stable : 3,7 % des entreprises seulement ont moins d'un an. 11 % ont moins de trois ans. À l'autre bout, 65,9 % dépassent dix ans d'existence.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
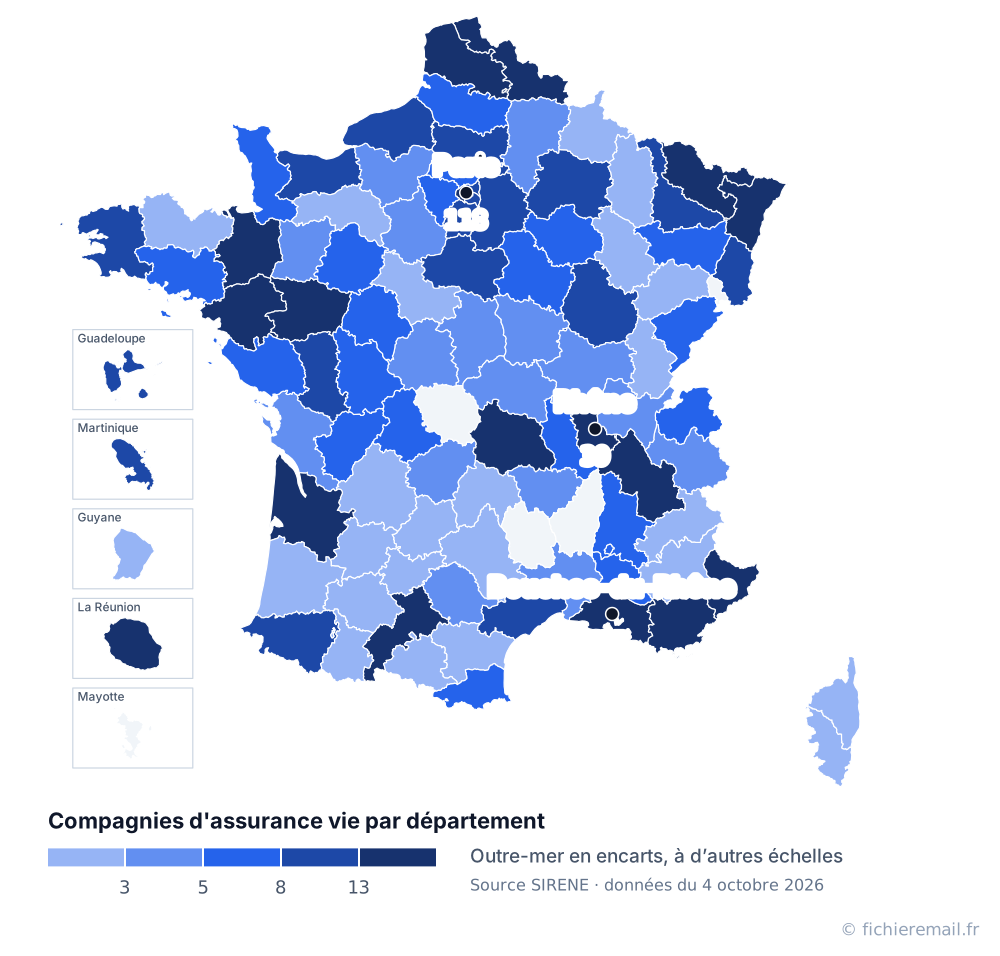
Seulement certains départements ? Cochez-les : le fichier des compagnies d'assurance vie de ces départements se compose sur mesure.
Composer le fichier des compagnies d'assurance vie de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
Ces organismes conçoivent et portent des contrats d'épargne et de retraite : ils encaissent les versements, les investissent, calculent les provisions correspondant à leurs engagements et règlent les capitaux aux assurés ou à leurs bénéficiaires. L'offre se partage entre supports en euros, où le capital est garanti par l'assureur, et unités de compte, où le risque financier reste à la charge du souscripteur. S'y ajoutent les garanties de prévoyance décès et les produits de rente.
La distribution est presque toujours déléguée : réseaux bancaires, agents généraux, courtiers, conseillers en gestion de patrimoine et plateformes. La gestion des contrats elle-même est parfois confiée à des délégataires, ce qui multiplie les interlocuteurs et place l'assureur en position de contrôleur de ses prestataires. Les métiers connexes sont l'actuariat conseil, la gestion d'actifs, la réassurance et l'audit.
Les structures sont peu nombreuses et généralement de grande taille, souvent filiales de groupes bancaires, d'assurance ou paritaires, avec des fonctions achats centralisées et des cycles de décision longs. Coexistent quelques entités plus petites, spécialisées sur le haut de gamme ou la capitalisation, où l'on atteint le décideur en un ou deux échanges. Un démarchage efficace suppose donc de traiter séparément ces deux logiques plutôt que d'envoyer le même message à tous.
Le déplacement de l'épargne vers les supports non garantis augmente les besoins en référencement de fonds, en reporting de performance et en information des souscripteurs.
La gamme retraite introduite par la loi Pacte impose de nouveaux paramétrages de contrats, des règles de sortie en rente ou en capital et de la formation des réseaux.
Signature électronique, contrôle d'identité à distance et espace assuré remplacent le dossier papier, avec des exigences de piste d'audit sur le conseil délivré.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, en B2B, la prospection vers une adresse professionnelle repose sur l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre soit en rapport avec l'activité du destinataire et que chaque envoi comporte un lien de désinscription fonctionnel. C'est le cas d'un progiciel de gestion de contrats, d'une mission actuarielle, d'un service de filtrage LCB-FT ou d'une formation à la distribution d'assurances. En revanche, une offre sans lien avec le métier reste contestable. Ces organismes disposent d'un délégué à la protection des données : une demande d'opposition doit être traitée immédiatement et sans discussion.
Le répertoire SIRENE fournit la raison sociale, le SIRET, le code d'activité et l'adresse de chaque établissement, mais pas l'email. Les adresses doivent être collectées sur les sites et mentions légales, puis vérifiées techniquement. La difficulté propre au secteur est que les adresses publiées sont presque toujours des boîtes de service destinées aux assurés ou aux distributeurs, rarement celles des directions techniques ou des systèmes d'information. Notre fichier livre l'email avec son résultat de vérification, le téléphone et le site quand ils sont publiés, ainsi que le nom et la qualité du dirigeant quand le registre les indique.
Le milieu de matinée, du mardi au jeudi, correspond au moment où les fonctions siège traitent leur messagerie avant les réunions. Évitez les fins de trimestre et les semaines de clôture, pendant lesquelles les directions techniques et financières produisent les états prudentiels et comptables. Décembre et janvier sont chargés côté commercial, avec la fin des versements annuels puis l'annonce des rendements servis, mais restent propices aux sujets de distribution et de formation. Juillet et août ralentissent nettement les décisions.
Un message court qui nomme d'emblée la direction concernée, car l'achat se répartit entre technique, conformité, systèmes d'information, financier et partenariats. Expliquez ce que votre solution change sur un point précis : un délai de traitement des dossiers décès, la production d'un état prudentiel, l'interfaçage avec un back-office historique, la traçabilité du conseil délivré par un courtier. Les affirmations vagues sur la transformation numérique sont ignorées. Mentionner l'hébergement des données, la réversibilité et votre capacité à répondre à un questionnaire de sous-traitance évite un aller-retour.
Le premier tri utile est le mode de distribution : filiale de bancassurance, assureur à réseau d'agents, acteur dédié au courtage et aux conseillers en gestion de patrimoine, structure de petite taille sur le haut de gamme. Le code NAF permet ensuite d'isoler cette activité des intermédiaires en 66.22Z et des autres organismes d'assurance, ce qui évite d'adresser une offre de porteur de risque à un courtier. L'adresse distingue sièges et établissements secondaires, souvent des centres de gestion aux besoins différents. Les outils détectés sur le site aident à repérer les acteurs déjà équipés côté parcours en ligne.
Aucun fournisseur ne peut l'annoncer à l'avance : il ne connaît ni votre offre, ni la fonction que vous visez, ni le calendrier interne de vos destinataires. Sur cette activité, la cible est étroite et les cycles longs, donc l'indicateur pertinent n'est pas le volume de réponses mais le nombre de rendez-vous obtenus avec la bonne direction, et la part de messages réorientés en interne vers un collègue. Une réorientation vaut souvent mieux qu'une réponse directe. Suivez aussi la validité des adresses dans le temps, les réorganisations de groupes modifiant fréquemment les nommages.
L'email d'abord, parce que ces environnements de siège fonctionnent à l'écrit et qu'un message se transmet facilement à la direction compétente. Le téléphone sert en relance, une fois le bon interlocuteur identifié, car un standard d'assureur oriente par défaut vers le service de gestion des contrats. Le fichier contient le numéro tel qu'il est publié par l'entreprise, sans distinction entre ligne fixe et mobile : attendez-vous le plus souvent à un accueil général. La combinaison email puis relance ciblée reste la plus réaliste sur cette cible.
Les déclinaisons du fichier compagnies d'assurance vie selon la zone géographique.
Autres fichiers du secteur Finance & assurance.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus