Statut de société de financement
L'opération de crédit-bail est une opération de crédit réservée : elle suppose un agrément ACPR, là où la location financière sans option d'achat y échappe.
Démarchez les sociétés de crédit-bail de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 119 emails pour 680 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 64.91Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 64.91Z — Crédit-bail.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des sociétés de crédit-bail de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
Contrairement aux banques de détail ou aux courtiers d'assurance, ces sociétés financent un bien qu'elles possèdent juridiquement jusqu'à la levée d'option : tout ce qu'on leur vend touche soit le statut réglementé du financeur, soit la vie du matériel.
L'opération de crédit-bail est une opération de crédit réservée : elle suppose un agrément ACPR, là où la location financière sans option d'achat y échappe.
Les dossiers arrivent rarement en direct : ils viennent des vendeurs de matériel, concessionnaires et courtiers, ce qui déplace l'enjeu vers l'outillage mis à disposition du réseau.
La rentabilité dépend de ce que vaut le bien à la levée d'option ou à la reprise, donc de l'expertise et du remarketing du matériel d'occasion.
Facturation récurrente, immobilisations portées au bilan du bailleur, TVA sur loyers et avenants imposent un back-office logiciel lourd, difficile à remplacer.
Le fichier sociétés de crédit-bail sert des besoins commerciaux précis :
Vous vendez une plateforme front-to-back : scoring du dossier, édition du contrat, échéancier de loyers, gestion des avenants, levée d'option et sortie de parc.
Vous proposez scoring d'entreprises, vérification d'identité et de bénéficiaires effectifs, filtrage de sanctions et outils de vigilance LCB-FT.
Vous reprenez, expertisez, stockez et revendez les engins, véhicules, machines-outils ou parcs informatiques en fin de contrat ou après résiliation.
Vous placez l'assurance dommages du bien loué, la garantie perte financière et les couvertures liées au non-paiement des loyers.
Vous traitez les impayés de loyers, la résiliation du contrat et la récupération du bien chez un locataire défaillant ou en procédure collective.
Vous formez aux obligations LCB-FT, à la réglementation IOBSP, au reporting prudentiel et aux traitements comptables des contrats de location.
Les dépenses de ces sociétés se concentrent sur sept postes, du logiciel de gestion de parc au traitement des biens repris :
Sous le même code d'activité cohabitent des structures dont le mode d'origination, le statut et le décideur d'achat n'ont rien de commun :
Un email arrive ici dans des boîtes très structurées : analystes crédit qui instruisent des dossiers à la chaîne, gestionnaires de contrats occupés par les avenants et le quittancement, responsables commerciaux tournés vers leurs apporteurs. Les adresses génériques de type contact ou info aboutissent souvent au service commercial, pas aux achats. Trois conséquences pour votre message :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
Les signatures suivent l'investissement des entreprises clientes : fins de trimestre, salons professionnels et clôtures d'exercice concentrent les mises en loyer, avec un décembre très chargé. Août est creux, et janvier reste absorbé par les arrêtés comptables et le reporting.
Ici le financeur est propriétaire du bien : un discours calqué sur le prêt bancaire ignore la valeur résiduelle, l'option d'achat et la reprise du matériel.
Dans une filiale de groupe bancaire ou une captive de constructeur, l'outil est souvent arbitré au niveau du groupe, pas par le patron de l'entité.
Captives, courtiers, loueurs informatiques et structures de crédit-bail immobilier partagent le même code d'activité sans partager un seul besoin.
Toute solution qui touche l'octroi, la vigilance client ou le contrat doit être justifiable devant un contrôle : sans ce volet, l'offre ne passe pas la conformité.
Sociétés de crédit-bail : 680 entreprises actives et diffusibles en France. Ce métier se situe au 497ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
L'implantation est concentrée : Paris regroupe 21,8 % du total national, soit 148 entreprises. Avec les Hauts-de-Seine et la Martinique, les trois premiers départements réunissent 53,1 % des entreprises du métier.
Rapporté à la taille du tissu local, le métier est particulièrement implanté dans la Martinique : 16,8 fois plus qu'en moyenne nationale, avec 101 entreprises. Viennent ensuite les Hauts-de-Seine (6,8 ×) et Paris (2,6 ×).
13,5 % des établissements comptent au moins un salarié, un niveau proche de la moyenne tous métiers (16,3 %). 12 structures emploient 50 salariés ou plus.
Le tissu est stable : 2,6 % des entreprises seulement ont moins d'un an. 13,2 % ont moins de trois ans. À l'autre bout, 51,9 % dépassent dix ans d'existence.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
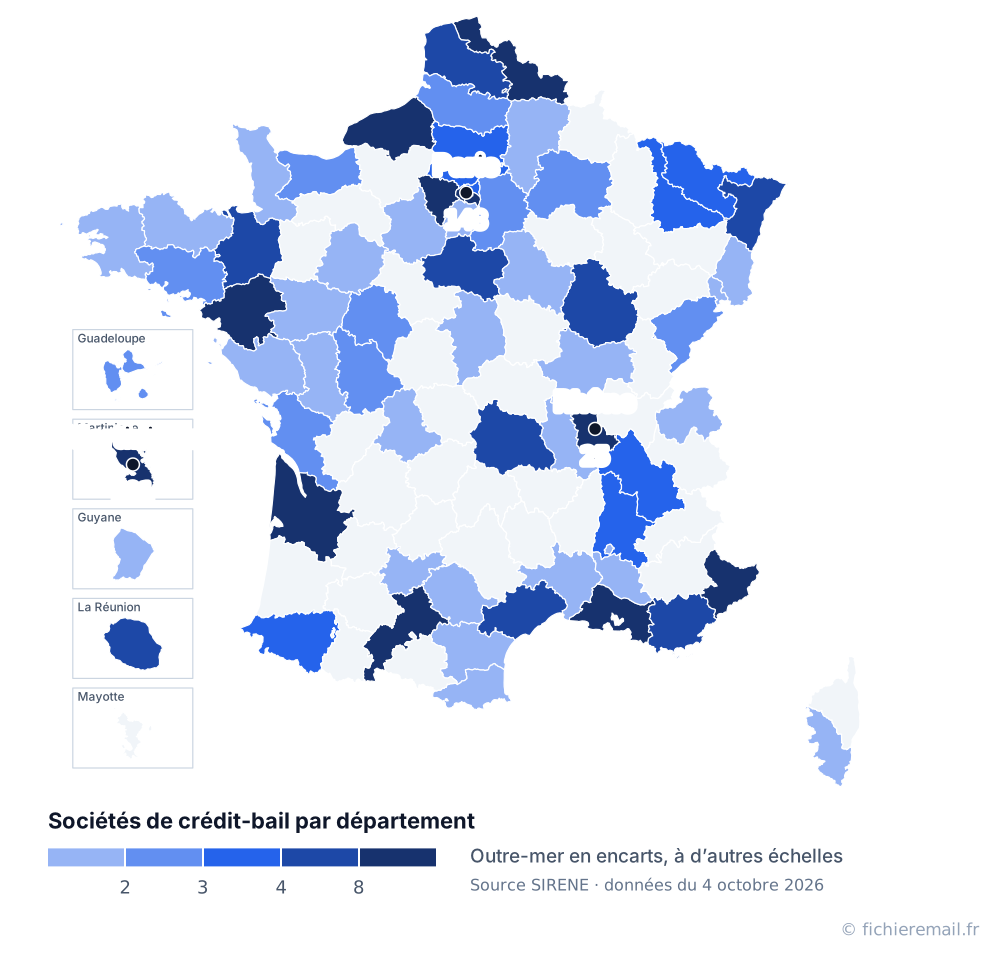
Seulement certains départements ? Cochez-les : le fichier des sociétés de crédit-bail de ces départements se compose sur mesure.
Composer le fichier des sociétés de crédit-bail de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
Le crédit-bail consiste à acheter un bien pour le louer à une entreprise, avec une option d'achat en fin de contrat. Le bailleur reste propriétaire, porte le bien à son bilan et encaisse des loyers. On distingue le crédit-bail mobilier, qui finance véhicules, engins, machines et parcs informatiques, du crédit-bail immobilier, qui finance des locaux d'exploitation sur de longues durées.
La proximité avec la location financière et la location longue durée brouille les frontières : sans option d'achat, l'opération n'est pas un crédit et échappe à l'agrément, ce qui explique la présence de loueurs purement commerciaux à côté d'établissements réglementés. Les métiers connexes sont nombreux : banques, courtiers en financement, concessionnaires et distributeurs de matériel, experts en évaluation, sociétés de recouvrement. L'origination passe largement par ces intermédiaires.
Les structures sont majoritairement des filiales spécialisées, avec des équipes réduites mais très segmentées entre commercial, analyse crédit, gestion de contrats, juridique et recouvrement. Quelques indépendants et courtiers fonctionnent avec un dirigeant qui décide seul et arbitre vite. Pour un démarchage, cela impose d'identifier d'abord si l'on a affaire à une entité autonome ou à un maillon d'un groupe, avant de choisir l'argument et l'interlocuteur.
Le passage d'un financement de bien à une offre d'usage incluant maintenance et consommables pousse à acheter des outils de facturation à l'usage et de suivi de parc.
Véhicules électriques, photovoltaïque et rénovation d'actifs créent un besoin d'expertise sur la valeur de revente de matériels dont le marché d'occasion est jeune.
Les apporteurs attendent une réponse d'octroi immédiate : les investissements vont vers le scoring automatisé, la signature électronique et les portails de saisie.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, en B2B, sur la base de l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre ait un lien réel avec l'activité du destinataire et que chaque envoi comporte un lien de désinscription fonctionnel. Un logiciel de gestion de contrats, une solution de vigilance LCB-FT, une prestation de remarketing de matériel ou une formation IOBSP entrent clairement dans ce cadre. Vous devez aussi pouvoir indiquer l'origine des données et traiter sans délai les demandes d'opposition. Une offre sans rapport avec le financement d'équipements sort de l'intérêt légitime.
Le répertoire SIRENE fournit la raison sociale, le SIRET, le code 64.91Z et l'adresse, mais pas l'email. Ces sociétés sont souvent des filiales spécialisées dont le site est hébergé sous la marque du groupe bancaire ou du constructeur, avec un formulaire de contact plutôt qu'une adresse visible. Les adresses publiées sont donc largement génériques et orientées vers la demande de financement. Un fichier utile est constitué à partir des sites et sources publiques, puis vérifié adresse par adresse ; le nôtre indique le résultat de cette vérification, et le nom et la qualité du dirigeant lorsque le registre les renseigne.
Le milieu de matinée, du mardi au jeudi, avant que les analystes ne soient pris par les retours d'apporteurs et les comités d'octroi. Évitez les derniers jours du mois et du trimestre, quand les équipes bouclent les mises en loyer, ainsi que janvier, absorbé par les arrêtés comptables et le reporting. Août est creux côté signatures mais les effectifs sont réduits. Les périodes de forte origination, notamment l'automne et décembre, sont favorables pour les sujets qui touchent la vitesse de traitement des dossiers.
Un message court, centré sur une étape identifiable du cycle : instruction du dossier, procès-verbal de livraison, avenant, levée d'option, impayé ou reprise du bien. Nommer correctement le statut de votre interlocuteur, société de financement agréée ou loueur sans option d'achat, évite le hors-sujet dès la première phrase. Pour les captives et les réseaux d'apporteurs, l'argument le plus audible est la réduction du délai de réponse donné au vendeur du matériel. Évitez les promesses chiffrées et proposez un échange court avec un interlocuteur métier.
Commencez par le type de structure : filiale de groupe bancaire, captive de constructeur, loueur financier indépendant, courtier, structure de crédit-bail immobilier. L'adresse et le code postal distinguent les sièges parisiens des agences régionales, qui n'ont pas le même pouvoir de décision. Le site web et les outils détectés dessus renseignent sur le niveau de dématérialisation : portail apporteur, simulateur de loyers, signature en ligne. La présence ou l'absence d'un site propre est aussi un signal, un loueur indépendant se démarchant très différemment d'une entité adossée à un groupe.
Aucun fournisseur ne peut l'annoncer, parce qu'il dépend de votre offre, de votre expéditeur et du profil visé, et que personne ne connaît ces trois éléments avant l'envoi. Sur ce métier, l'indicateur à suivre n'est pas le nombre de réponses brutes mais la proportion de réponses venant du bon service : une réponse du service commercial sur un sujet de back-office ne vaut rien. Regardez aussi le taux d'adresses valides après envoi, car les boîtes génériques changent au fil des réorganisations de groupe. Testez deux accroches sur des segments comparables avant d'élargir.
L'email pour entrer en contact, le téléphone pour avancer. Les standards de ces sociétés sont organisés pour recevoir les demandes de financement, pas les propositions de fournisseurs, et un appel à froid est souvent filtré. Le fichier livre le numéro publié par l'entreprise, sans distinction entre fixe et portable : attendez-vous le plus souvent à un accueil ou une ligne de service. La séquence efficace consiste à écrire d'abord, en nommant précisément l'étape du cycle concernée, puis à rappeler en s'appuyant sur ce message pour être orienté vers le bon interlocuteur.
Les déclinaisons du fichier sociétés de crédit-bail selon la zone géographique.
Autres fichiers du secteur Finance & assurance.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus