Agrément et immatriculation
Selon le modèle, l'activité suppose un agrément ACPR de société de financement ou une immatriculation ORIAS en tant qu'intermédiaire, ce qui conditionne l'offre qu'on peut leur adresser.
Démarchez les distributeurs de crédit de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 288 emails pour 1 644 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 64.92Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 64.92Z — Autre distribution de crédit.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des distributeurs de crédit de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
Contrairement aux banques de réseau ou aux courtiers en assurance, ces structures vivent d'un flux de dossiers à financer et d'un cadre de contrôle qui valide tout achat avant la signature.
Selon le modèle, l'activité suppose un agrément ACPR de société de financement ou une immatriculation ORIAS en tant qu'intermédiaire, ce qui conditionne l'offre qu'on peut leur adresser.
Le dossier vient d'un comparateur, d'un apporteur ou d'un mandataire, et son prix se compare directement à la marge attendue sur le prêt.
Pièces justificatives, vérification d'identité, agrégation des comptes et signature électronique se traitent en ligne, souvent dans la même session que la simulation.
Tout prestataire qui touche aux données d'emprunteurs ou à la décision d'octroi devient une prestation externalisée à encadrer, avec clauses d'audit.
Le fichier distributeurs de crédit sert des besoins commerciaux précis :
Vend le moteur de décision, la gestion des échéanciers, le suivi des encours et le traitement des restructurations ou des impayés.
Propose vérification de pièce d'identité à distance, agrégation de comptes bancaires pour l'analyse des revenus, coffre-fort de justificatifs et signature du contrat.
Vend la capacité professionnelle IOBSP, la formation continue annuelle des intermédiaires et leurs mandataires, et les modules LCB-FT.
Accompagne le dossier d'agrément ou d'immatriculation, rédige les procédures LCB-FT et prépare les contrôles de l'ACPR.
Prend en charge le recouvrement amiable des mensualités, le suivi des dossiers de surendettement et la cession de créances douteuses.
Vend des demandes de financement qualifiées, des campagnes de simulation en ligne et de la mise en relation avec des emprunteurs.
Les dépenses se concentrent sur ce qui alimente le flux de dossiers, ce qui sécurise la décision et ce qui prouve la conformité :
Le code 64.92Z réunit des modèles économiques très différents, qui ne s'achètent ni les mêmes outils ni au même rythme.
L'email arrive chez des gens dont la boîte reçoit déjà des offres de leads, de scoring et de conformité toute la journée. Dans les petites structures d'intermédiation, le gérant enchaîne les rendez-vous emprunteurs et lit ses messages entre deux montages de dossier ; dans les établissements agréés, la lecture est filtrée par la fonction concernée :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
L'activité suit les saisons d'achat financées à crédit : automobile et travaux au printemps, équipement et projets à la rentrée, avec un creux net en août et une fin décembre absorbée par les clôtures et les fêtes.
64.92Z mêle établissements agréés, courtiers, plateformes et structures de microcrédit ; un message unique ne parle correctement à aucun d'eux.
La plupart ne tiennent pas de comptes et ne collectent pas de dépôts : une offre de moyens de paiement ou de banque en ligne tombe à côté.
Vendre des contacts d'emprunteurs sans expliquer l'origine du consentement expose l'acheteur, qui est lui-même contrôlé sur ses pratiques de démarchage.
Le nom et la qualité du dirigeant sont livrés dès que le registre les indique, que l'entreprise soit individuelle ou constituée en société.
Distributeurs de crédit : 1 644 entreprises actives et diffusibles en France. Ce métier se situe au 402ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
Paris arrive en tête avec 193 entreprises, soit 11,7 % du total. Avec le Nord et les Bouches-du-Rhône, les trois premiers départements réunissent 20,1 % des entreprises du métier.
Rapporté à la taille du tissu local, l'Oise se détache : le métier y est 2,1 fois plus présent que la moyenne nationale, avec 30 entreprises. Viennent ensuite la Seine-Maritime (2 ×) et Meurthe-et-Moselle (1,8 ×).
Le métier est nettement plus employeur que la moyenne : 34,5 % des établissements comptent au moins un salarié, contre 16,3 % tous métiers confondus. 48 structures emploient 50 salariés ou plus.
Le tissu est stable : 2 % des entreprises seulement ont moins d'un an. 8,3 % ont moins de trois ans. À l'autre bout, 61,9 % dépassent dix ans d'existence.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
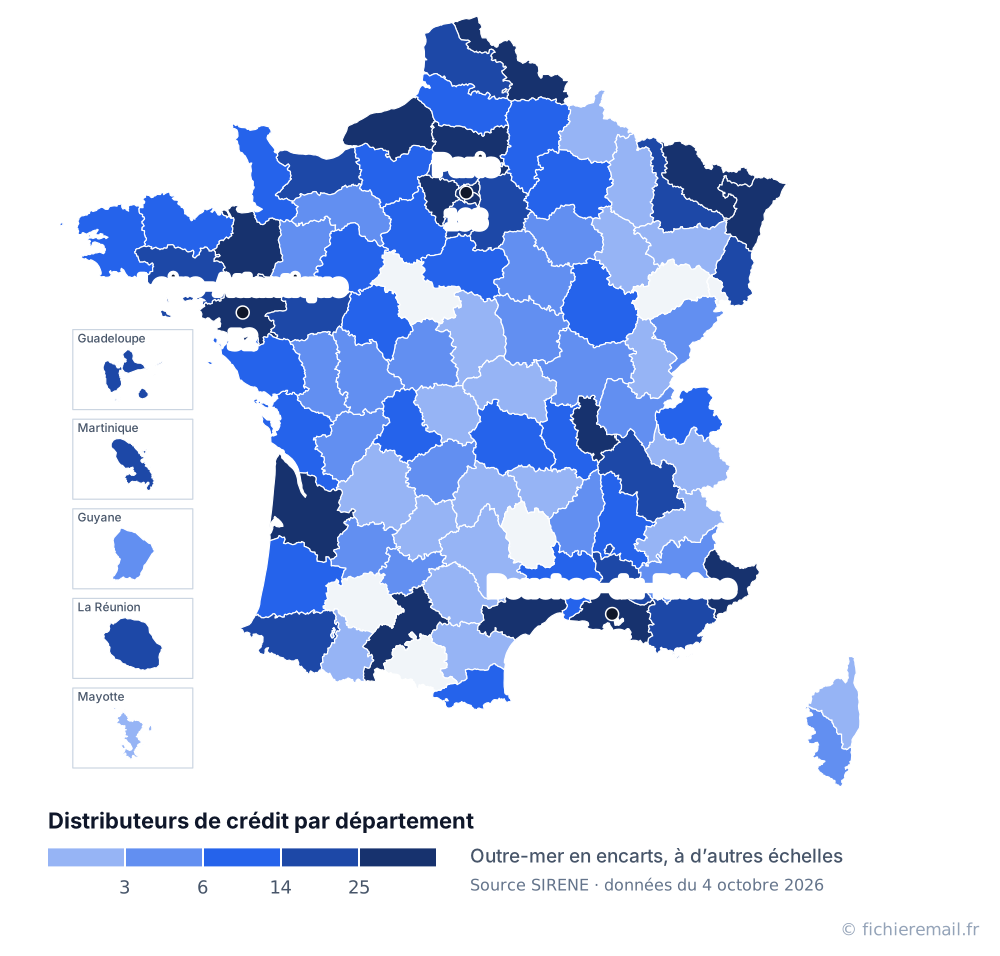
Seulement certains départements ? Cochez-les : le fichier des distributeurs de crédit de ces départements se compose sur mesure.
Composer le fichier des distributeurs de crédit de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
L'activité consiste à accorder ou à faire accorder des crédits sans collecter de dépôts : crédit à la consommation, regroupement de crédits, financement automobile, microcrédit, prêts aux professionnels ou financement de projets. Selon qu'on prête sur ses propres ressources ou qu'on met en relation, le cadre change : agrément de société de financement délivré par l'ACPR dans un cas, immatriculation au registre ORIAS comme intermédiaire en opérations de banque dans l'autre.
La chaîne se découpe entre l'apport du dossier, l'analyse de solvabilité, l'octroi, la gestion des remboursements et le traitement des impayés, chaque maillon pouvant être externalisé. Les métiers connexes sont nombreux : banques prêteuses, assureurs emprunteur, sociétés de cautionnement, comparateurs en ligne, sociétés de recouvrement et cabinets de conformité. Beaucoup de structures ne conservent en interne que la décision de crédit et la relation commerciale.
La population est très contrastée : quelques établissements adossés à des groupes bancaires ou à des constructeurs, et une majorité de petites structures d'intermédiation, souvent un gérant et quelques mandataires. Pour le démarchage, cela signifie deux approches : cycle long et passage par les achats et la conformité d'un côté, interlocuteur unique et décision rapide de l'autre. Le code d'activité et l'adresse permettent de trier ces deux mondes avant le premier envoi.
L'examen des relevés via l'open banking remplace progressivement les justificatifs papier, ce qui déplace la dépense vers les fournisseurs de données et d'interprétation automatisée.
L'encadrement européen du crédit à la consommation resserre l'information précontractuelle et l'évaluation de solvabilité, d'où des achats de mise en conformité des parcours et des documents.
Le financement proposé directement dans le tunnel d'achat, en ligne ou en magasin, pousse ces acteurs à acheter des interfaces techniques et du suivi de partenaires distributeurs.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, en B2B, sur la base de l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre soit en rapport avec l'activité destinataire et que chaque envoi comporte un lien de désinscription fonctionnel. Un logiciel d'octroi, une solution de vérification d'identité, une formation IOBSP, un service de recouvrement ou un accompagnement LCB-FT remplissent ce critère. En revanche, une offre grand public adressée à une adresse nominative sort du cadre. Ces destinataires étant eux-mêmes contrôlés sur leurs pratiques commerciales, ils sont attentifs à la conformité de l'expéditeur.
Le répertoire SIRENE fournit la raison sociale, le SIRET, le code 64.92Z et l'adresse, mais presque jamais l'email. Les établissements agréés n'exposent souvent qu'un formulaire ou une adresse de service client, peu utile pour une offre professionnelle. Les courtiers et mandataires publient plus volontiers une adresse de contact, mais elle change au rythme des changements de mandat et des fermetures de cabinets. Un fichier constitué à partir des sites déclarés, avec vérification de la délivrabilité au moment de la livraison, reste la voie la plus praticable.
Le milieu de matinée, du mardi au jeudi, avant que les rendez-vous emprunteurs et les relances de dossiers incomplets ne remplissent la journée. Évitez les derniers jours du mois, où l'on boucle les productions et le calcul des commissions, ainsi que les samedis matin travaillés par de nombreux courtiers. Sur l'année, mars-avril, juin et la rentrée de septembre-octobre correspondent aux pics de demandes de financement : les équipes sont disponibles mais réactives aux sujets de productivité. Août et la fin décembre sont à écarter.
Un message court qui nomme d'emblée le statut visé, société de financement agréée ou intermédiaire immatriculé, puis l'étape du parcours concernée : apport de dossier, analyse de solvabilité, signature, gestion des impayés. Les arguments qui portent sont le coût par dossier accepté, le délai entre simulation et signature, et le taux de dossiers abandonnés faute de pièces. Mentionner l'hébergement des données et les conditions d'audit dès le premier message évite un aller-retour. Le jargon doit être juste : une confusion entre TAEG et taux nominal fait perdre le lecteur.
La première coupe se fait sur le modèle : établissements et sociétés de financement d'un côté, courtiers et mandataires de l'autre, avec à part les structures de microcrédit et les plateformes de financement participatif. Le site web déclaré permet souvent de trancher, en cherchant la mention du numéro ORIAS ou de l'agrément. Ensuite, la géographie compte pour les intermédiaires, très liés à un bassin immobilier local, moins pour les acteurs en ligne. Enfin, les outils détectés sur le site indiquent le degré de dématérialisation du parcours.
Aucun fournisseur ne peut l'annoncer à l'avance : il dépend de votre offre, du statut visé et de la période, autant de variables qu'il ne maîtrise pas. L'indicateur utile sur cette cible n'est pas le volume de réponses mais la proportion de réponses issues du bon statut, car une offre de conformité et une offre de leads ne trouvent pas le même interlocuteur. Suivez aussi le nombre de demandes de documentation technique ou juridique : sur ce métier, c'est le premier signe d'un cycle qui démarre. Comparez ensuite vos segments entre eux plutôt qu'à une moyenne extérieure.
L'email d'abord, parce qu'il laisse une trace que le lecteur peut transmettre à la conformité ou à la direction avant toute décision. Le fichier livre le téléphone quand il est publié, sans distinction entre fixe et portable : chez un courtier indépendant, il aboutit souvent directement au gérant ; chez un établissement agréé, il tombe sur un accueil qui filtre. La relance téléphonique est donc surtout utile sur les petites structures, quelques jours après l'email, en dehors des créneaux de rendez-vous. Sur les grands acteurs, mieux vaut un second email adressé à la fonction concernée.
Les déclinaisons du fichier distributeurs de crédit selon la zone géographique.
Autres fichiers du secteur Finance & assurance.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus