Un marché de quelques noms
Exercer la réassurance en France suppose un agrément : les structures identifiables sous le code 65.20Z se comptent facilement et se connaissent entre elles.
Démarchez les réassureurs de France. Emails vérifiés à la livraison, payé une fois, à vous pour toujours.
Pourquoi 23 emails pour 133 entreprises ? Toutes ne publient pas d'adresse : le fichier ne compte que celles que nous trouvons et vérifions.
Des lignes réelles du fichier, choisies parmi les plus complètes, en tableau et en CSV.
Échantillon envoyé à , vérifiez vos spams.
Votre échantillon est en préparation : nous vérifions ses lignes une à une. Il arrive à d'ici quelques minutes, vérifiez vos spams.
Chaque ligne correspond à une entreprise active sous le code NAF 65.20Z, avec les champs suivants :
Livré au format Excel (.xlsx) et CSV, encodage UTF-8, compatible Brevo, Mailchimp, HubSpot et tout CRM courant.
Données consolidées à partir du répertoire SIRENE, code NAF 65.20Z — Réassurance.
Seulement certaines villes ? Cochez-les : vous réglerez ensuite le rayon et verrez le prix.
Composer le fichier des réassureurs de vos villes →Les entreprises disparues depuis ne sont plus au répertoire : plus l'année est ancienne, plus le chiffre en est minoré.
À la différence de l'assurance directe, ces entreprises ne vendent pas à des particuliers mais portent le risque d'autres assureurs : le cercle d'acteurs est étroit, très internationalisé, et l'achat y suit le calendrier des traités.
Exercer la réassurance en France suppose un agrément : les structures identifiables sous le code 65.20Z se comptent facilement et se connaissent entre elles.
Beaucoup d'implantations françaises sont des succursales ou des bureaux de souscription dont les achats de logiciels et de conseil sont arbitrés au siège, souvent à Londres, Zurich, Munich ou Hanovre.
La majorité des traités européens prennent effet au 1er janvier : l'automne est consacré à la négociation, et rien d'autre n'avance pendant cette période.
Provisionnement, ORSA, QRT et rapport SFCR imposent des fonctions actuarielle et risques dotées d'outils et de prestataires externes certifiants.
Le fichier réassureurs sert des besoins commerciaux précis :
Vous vendez des plateformes de souscription, de gestion de bordereaux de primes et de sinistres, de comptes techniques et de suivi des rétrocessions.
Vous commercialisez des modèles tempête, inondation, sismique ou grêle, des bases d'exposition géolocalisées et des scénarios climatiques prospectifs.
Vous intervenez sur la certification des provisions techniques, la tarification des traités non proportionnels, l'ORSA et la transition IFRS 17.
Vous placez des souscripteurs traités, des actuaires pricing et réserving, des gestionnaires de sinistres graves et des responsables de rétrocession.
Vous formez aux mécanismes de traités, à IFRS 17, aux reportings Solvabilité II et à la modélisation des risques de pointe.
Vous traitez les litiges d'interprétation de clauses, les commutations de portefeuilles en run-off et les procédures d'arbitrage prévues aux traités.
Les dépenses externes de ces structures se concentrent sur sept postes :
Sous un même code d'activité cohabitent des structures dont les circuits d'achat n'ont presque rien en commun.
Vos destinataires sont des souscripteurs, des actuaires et des responsables de rétrocession qui travaillent souvent en anglais, sur des portefeuilles dont chaque traité représente un engagement considérable. Ils lisent leurs messages entre deux séries de cotations, et jugent un fournisseur sur sa compréhension des mécanismes de cession :
La méthode pas à pas : écrire une campagne de cold email B2B, et les règles RGPD de la prospection B2B.
Échelle qualitative en trois niveaux (creux, normal, pic, en bleu) : appréciation de l'intensité d'activité du métier, pas une mesure.
L'automne concentre les rendez-vous de place et la négociation des traités qui prennent effet au 1er janvier, mois où s'ajoutent les arrêtés comptables. Août est vide, le printemps et le début de l'été laissent le plus de disponibilité pour des sujets nouveaux.
Ces structures n'ont ni réseau d'agents, ni clients particuliers, ni gestion de sinistres de masse : un argumentaire de distribution ou de relation client tombe à plat.
Un réassureur est aussi acheteur de couverture : oublier ce double rôle fait manquer les interlocuteurs qui pilotent les cessions et les programmes de protection.
Le nombre d'acteurs est trop restreint pour une campagne indifférenciée ; un message mal ciblé se sait vite dans un milieu où tout le monde se croise.
Une captive n'a souvent aucune équipe propre et délègue sa gestion : l'adresser comme un souscripteur professionnel aboutit à un message sans destinataire.
Réassureurs : 133 entreprises actives et diffusibles en France. Ce métier se situe au 652ᵉ rang sur les 737 métiers que nous couvrons. Il relève du secteur Finance & assurance.
L'implantation est concentrée : Paris regroupe 41,4 % du total national, soit 55 entreprises. Avec les Hauts-de-Seine et la Seine-Saint-Denis, les trois premiers départements réunissent 53,4 % des entreprises du métier.
Rapporté à la taille du tissu local, le métier est particulièrement implanté à Paris : 6,4 fois plus qu'en moyenne nationale, avec 55 entreprises.
15 % des établissements comptent au moins un salarié, un niveau proche de la moyenne tous métiers (16,3 %). 7 structures emploient 50 salariés ou plus.
Le tissu est stable : 4,5 % des entreprises seulement ont moins d'un an. 18,8 % ont moins de trois ans. À l'autre bout, 57,1 % dépassent dix ans d'existence.
Lecture des données SIRENE au 10 octobre 2026, comparées à la moyenne tous métiers. Aucune estimation : chaque chiffre est issu du répertoire.
Chaque département renvoie vers son fichier, tous métiers confondus. Les collectivités d'outre-mer sans code départemental ne figurent pas dans ce classement.
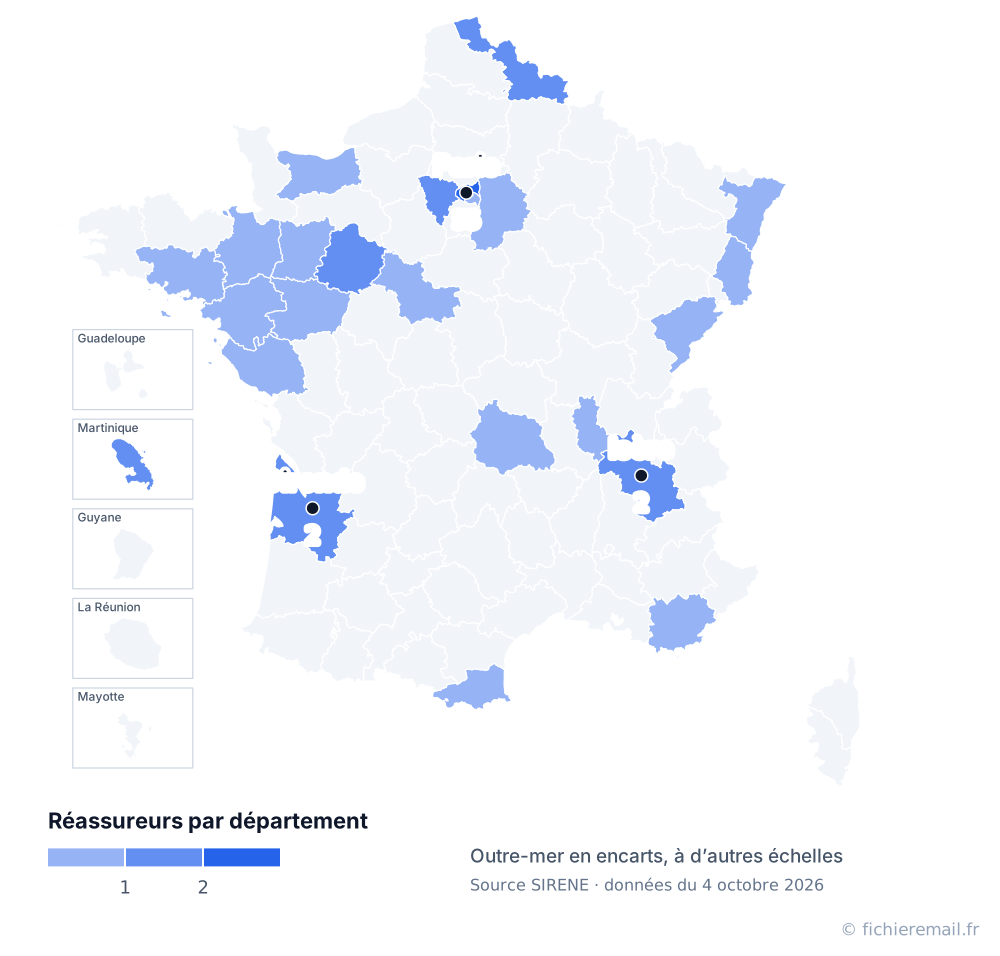
Seulement certains départements ? Cochez-les : le fichier des réassureurs de ces départements se compose sur mesure.
Composer le fichier des réassureurs de vos départements →Une entreprise récemment créée n'a souvent ni prestataire ni fournisseur établi : c'est le moment où elle est la plus réceptive.
La réassurance consiste à prendre en charge une partie des risques souscrits par des assureurs, appelés cédantes, contre une fraction de leurs primes. Elle s'organise soit en traités couvrant automatiquement un portefeuille entier, soit en facultatives négociées risque par risque. Les formes vont de la quote-part au programme non proportionnel en excédent de sinistre, jusqu'aux couvertures de pointe pour les catastrophes naturelles.
Le placement passe largement par des courtiers spécialisés, tandis que les grands groupes traitent aussi en direct avec leurs cédantes historiques. Les métiers connexes sont l'actuariat conseil, la modélisation catastrophe, l'audit et le commissariat aux comptes, l'arbitrage et la gestion de portefeuilles en extinction. L'accès au marché est conditionné à un agrément et au respect du régime prudentiel européen.
Les structures immatriculées en France sont peu nombreuses et très concentrées géographiquement, entre Paris, La Défense et quelques places régionales pour les mutuelles spécialisées. On y trouve des sièges de groupes, des succursales de réassureurs étrangers, des captives de grandes entreprises et des portefeuilles en run-off. Pour démarcher, cela signifie un travail nominatif, une préparation par entité et l'acceptation de cycles de décision longs.
La nouvelle norme sur les contrats d'assurance oblige à retraiter les cessions et rétrocessions, ce qui alimente les achats d'outils comptables et de missions de conseil.
La récurrence des sinistres de tempête, grêle et sécheresse pousse à réviser les modèles de péril et les données d'exposition, et à durcir les conditions des couvertures cat nat.
Le régime de provision introduit par la loi de finances pour 2023 fait émerger de nouvelles entités portées par des groupes industriels, demandeuses de gestion déléguée et de conseil.
Cadre légal, horaires, message et segmentation sur ce métier.
Oui, la prospection B2B repose sur l'intérêt légitime prévu à l'article 6.1.f du RGPD, à condition que l'offre soit en rapport avec l'activité du destinataire et que chaque envoi comporte un lien de désinscription fonctionnel. Un modèle de péril inondation, une mission de revue des provisions techniques, un outil de gestion de bordereaux ou une formation IFRS 17 relèvent sans difficulté de cet usage professionnel. En revanche, une offre sans rapport avec la souscription ou le pilotage prudentiel sera mal accueillie. Vous devez aussi répondre aux demandes d'accès et de suppression et tenir une trace de la source de vos adresses.
Le répertoire SIRENE de l'INSEE permet d'isoler le code 65.20Z avec la raison sociale, le SIRET, le code NAF et l'adresse de l'établissement, mais il ne contient pas les adresses email. Sur ce métier, la difficulté est double : beaucoup d'implantations sont des succursales dont le site web est celui du groupe international, et les contacts publiés renvoient à une boîte générique de souscription. Les adresses nominatives de souscripteurs ou d'actuaires circulent peu et changent au rythme des mouvements d'équipes. Notre fichier livre l'email avec son résultat de vérification, le téléphone et le site web quand ils sont publiés, et le nom et la qualité du dirigeant lorsque le registre les renseigne.
La fenêtre utile va de février à juin : les traités du 1er janvier sont en place, les reportings annuels s'achèvent et les équipes peuvent examiner un nouvel outil ou une mission. Le milieu de matinée, du mardi au jeudi, reste le créneau le plus sûr. À l'inverse, septembre et octobre sont absorbés par le Rendez-Vous de Monte-Carlo puis par Baden-Baden, et novembre-décembre par la négociation des renouvellements. Août est inutile, et janvier est pris par les arrêtés comptables et l'entrée en vigueur des traités.
Un message court qui emploie le vocabulaire exact du métier : cédante, traité proportionnel, priorité, zone de cumul, rétrocession. Nommez la branche ou le péril concerné plutôt que de parler d'« assurance » en général, et reliez votre offre à un enjeu mesurable pour eux : qualité du provisionnement, défense d'un modèle devant l'ACPR, fiabilité des comptes techniques reçus des cédantes. Pour une succursale de groupe étranger, rédigez en anglais. Évitez les arguments de gain de productivité ou de relation client, qui ne correspondent à aucune de leurs préoccupations.
Commencez par distinguer le code 65.20Z des codes d'assurance directe 65.11Z et 65.12Z, qui relèvent d'une logique commerciale totalement différente. Utilisez ensuite l'adresse pour séparer les sièges parisiens et de La Défense des implantations régionales, souvent des mutuelles spécialisées. Le site web et les outils détectés indiquent si vous avez affaire à une entité autonome ou à une simple antenne d'un groupe international. Enfin, le nom du dirigeant, livré pour les entreprises individuelles, signale les structures de courtage ou de gestion déléguée plutôt que les porteurs de risque.
Personne ne peut l'annoncer à l'avance : il dépend de votre offre, de votre notoriété dans un milieu où les acteurs se connaissent tous, et du moment de l'année où vous écrivez. Sur ce métier, le volume de réponses n'est de toute façon pas le bon indicateateur, car la cible est trop restreinte pour produire des statistiques stables. Regardez plutôt le nombre d'entités où vous avez identifié un interlocuteur technique nommé, et le nombre de rendez-vous obtenus avant l'automne. Un fournisseur qui vous promet un taux chiffré ne connaît ni votre proposition ni ce marché.
L'email d'abord, parce qu'il permet de joindre un document technique et laisse le destinataire l'ouvrir entre deux séries de cotations. Le téléphone sert en relance, une fois qu'un nom précis est identifié : les standards de ces structures filtrent, et un appel sans référence n'ira pas plus loin que l'accueil. Le fichier fournit le numéro publié par l'entreprise, sans distinction entre fixe et portable, ce qui vous mène en pratique à une ligne d'entité ou de bureau. La combinaison la plus efficace reste un email précis, puis un appel appuyé sur une recommandation ou une rencontre en conférence.
Les déclinaisons du fichier réassureurs selon la zone géographique.
Autres fichiers du secteur Finance & assurance.
Vos cookies, votre choix
Avec votre accord, Google Ads mesure si vous êtes arrivé par l’une de nos annonces et si une commande a suivi, et peut vous présenter nos annonces sur d’autres sites ; Microsoft Clarity enregistre anonymement votre navigation (clics, défilement) pour nous aider à améliorer les pages. Rien du tout si vous refusez : les deux choix vous ouvrent le site de la même façon.Avec votre accord, Google Ads mesure si une commande suit nos annonces, et Microsoft Clarity analyse anonymement la navigation. Refuser ne change rien au site. En savoir plus